IBM Maximo Real Estate and Facilities · التخطيط الرأسمالي · دليل للطلاب والاستشاريين المبتدئين
من حالة المبنى إلى مشروع مموَّل: التخطيط الرأسمالي في Maximo Real Estate and Facilities
كيف يحوّل فريق إدارة المرافق عبارة "هذا المبنى بدأ يتقادم" إلى مشروع مموَّل ومُجدوَل ومتعاقَد عليه. نتتبّع مثالًا حقيقيًا واحدًا من بيانات IBM التجريبية خطوة بخطوة، ونشرح كل مصطلح وكل رقم على الطريق.
- ما هو التخطيط الرأسمالي، ولماذا هو أصعب مما يبدو.
- كيف تقرأ حالة المبنى باستخدام مؤشر حالة المنشأة (FCI)، وكيف تحسبه بنفسك.
- كيف تتحوّل الاحتياجات إلى فرص، ثم إلى طلبات تمويل وبرامج، وأخيرًا إلى مشاريع رأسمالية.
- كيف تقرأ فترة الاسترداد والعائد على الاستثمار (ROI) وصافي القيمة الحالية (NPV)، وميزانية المشروع بندًا بندًا.
- أين يوجد كل ذلك في Maximo Real Estate and Facilities (MREF)، لتجده بسهولة أثناء العرض التوضيحي.
مدة القراءة: نحو 25 دقيقة. لا تحتاج إلى معرفة مسبقة سوى الحساب الأساسي.
قبل أن نبدأالتخطيط الرأسمالي في دقيقتين
تنفق المؤسسة أموالها على مبانيها بطريقتين مختلفتين تمامًا:
أموال تُصرف كل عام لتشغيل المبنى: النظافة والطاقة والإصلاحات الصغيرة وعقود الخدمة. وتُستهلك خلال العام نفسه.
أموال تُصرف مرة واحدة لإنشاء أو تجديد شيء يدوم سنوات طويلة: سقف جديد، أو نظام تكييف (HVAC) جديد، أو أعمال تجديد. يُخطَّط لها قبل سنوات وتحتاج عادةً إلى اعتماد.
التخطيط الرأسمالي هو أن تقرّر أي المشاريع الرأسمالية تموّل، ومتى، ومن أي مصدر. وهو صعب لثلاثة أسباب:
- المال لا يكفي أبدًا. قائمة الاحتياجات أطول دائمًا من الميزانية، فلا بد من الاختيار.
- عدم فعل شيء له تكلفة أيضًا. المبنى المتروك يسوء حاله كل عام، وتزداد تكلفة إصلاحه.
- الأطراف كثيرة. من يكتشف المشكلة، ومن يملك الميزانية، ومن ينفّذ العمل، هم في الغالب أشخاص مختلفون، وتضيع المعلومات بينهم.
يدعم MREF السلسلة كاملة في نظام واحد. وهذا هو المسار الذي سنسلكه:
الشخصيات. مدير حالة المباني (اسم الدخول التجريبي bding) يعرف ما الذي يتآكل ويبلى.
مدير البرامج (pprogram) يملك أموال حرم شارلوت. مدير المشاريع
(mprojects) ينفّذ العمل. والمبنى: Charlotte Watson Center، مبنى مكاتب مساحته 188,796 قدمًا مربعة
في 555 South College Street بمدينة شارلوت، تملكه GreenPoint، الشركة التجريبية لدى IBM.
الفصل 1المبنى يتكلّم
الخطة الرأسمالية الضعيفة تُبنى على ما يطلبه الناس، أما الخطة الجيدة فتبدأ مما تحتاجه المباني فعلًا. لذلك تبدأ قصتنا في الصفحة الرئيسية لمدير حالة المباني، بقياس.
FCI = تكلفة جميع الإصلاحات المطلوبة ÷ تكلفة استبدال المبنى بالكامل (أي قيمة الاستبدال).
هو نسبة، لذا يمكنك المقارنة بين متجر صغير وبرج كبير. الحدود الشائعة (وهي المستخدمة في هذه الشاشات): من 0 إلى 0.05 جيد، من 0.05 إلى 0.10 مقبول، أكثر من 0.10 ضعيف.
مبنى تكلفة استبداله $10,000,000 وتنتظره إصلاحات بقيمة $800,000. FCI = 800,000 ÷ 10,000,000 = 0.08: مقبول. وإذا لم يُفعل شيء وارتفعت الإصلاحات إلى $1,200,000، يصبح FCI = 0.12: ضعيف.
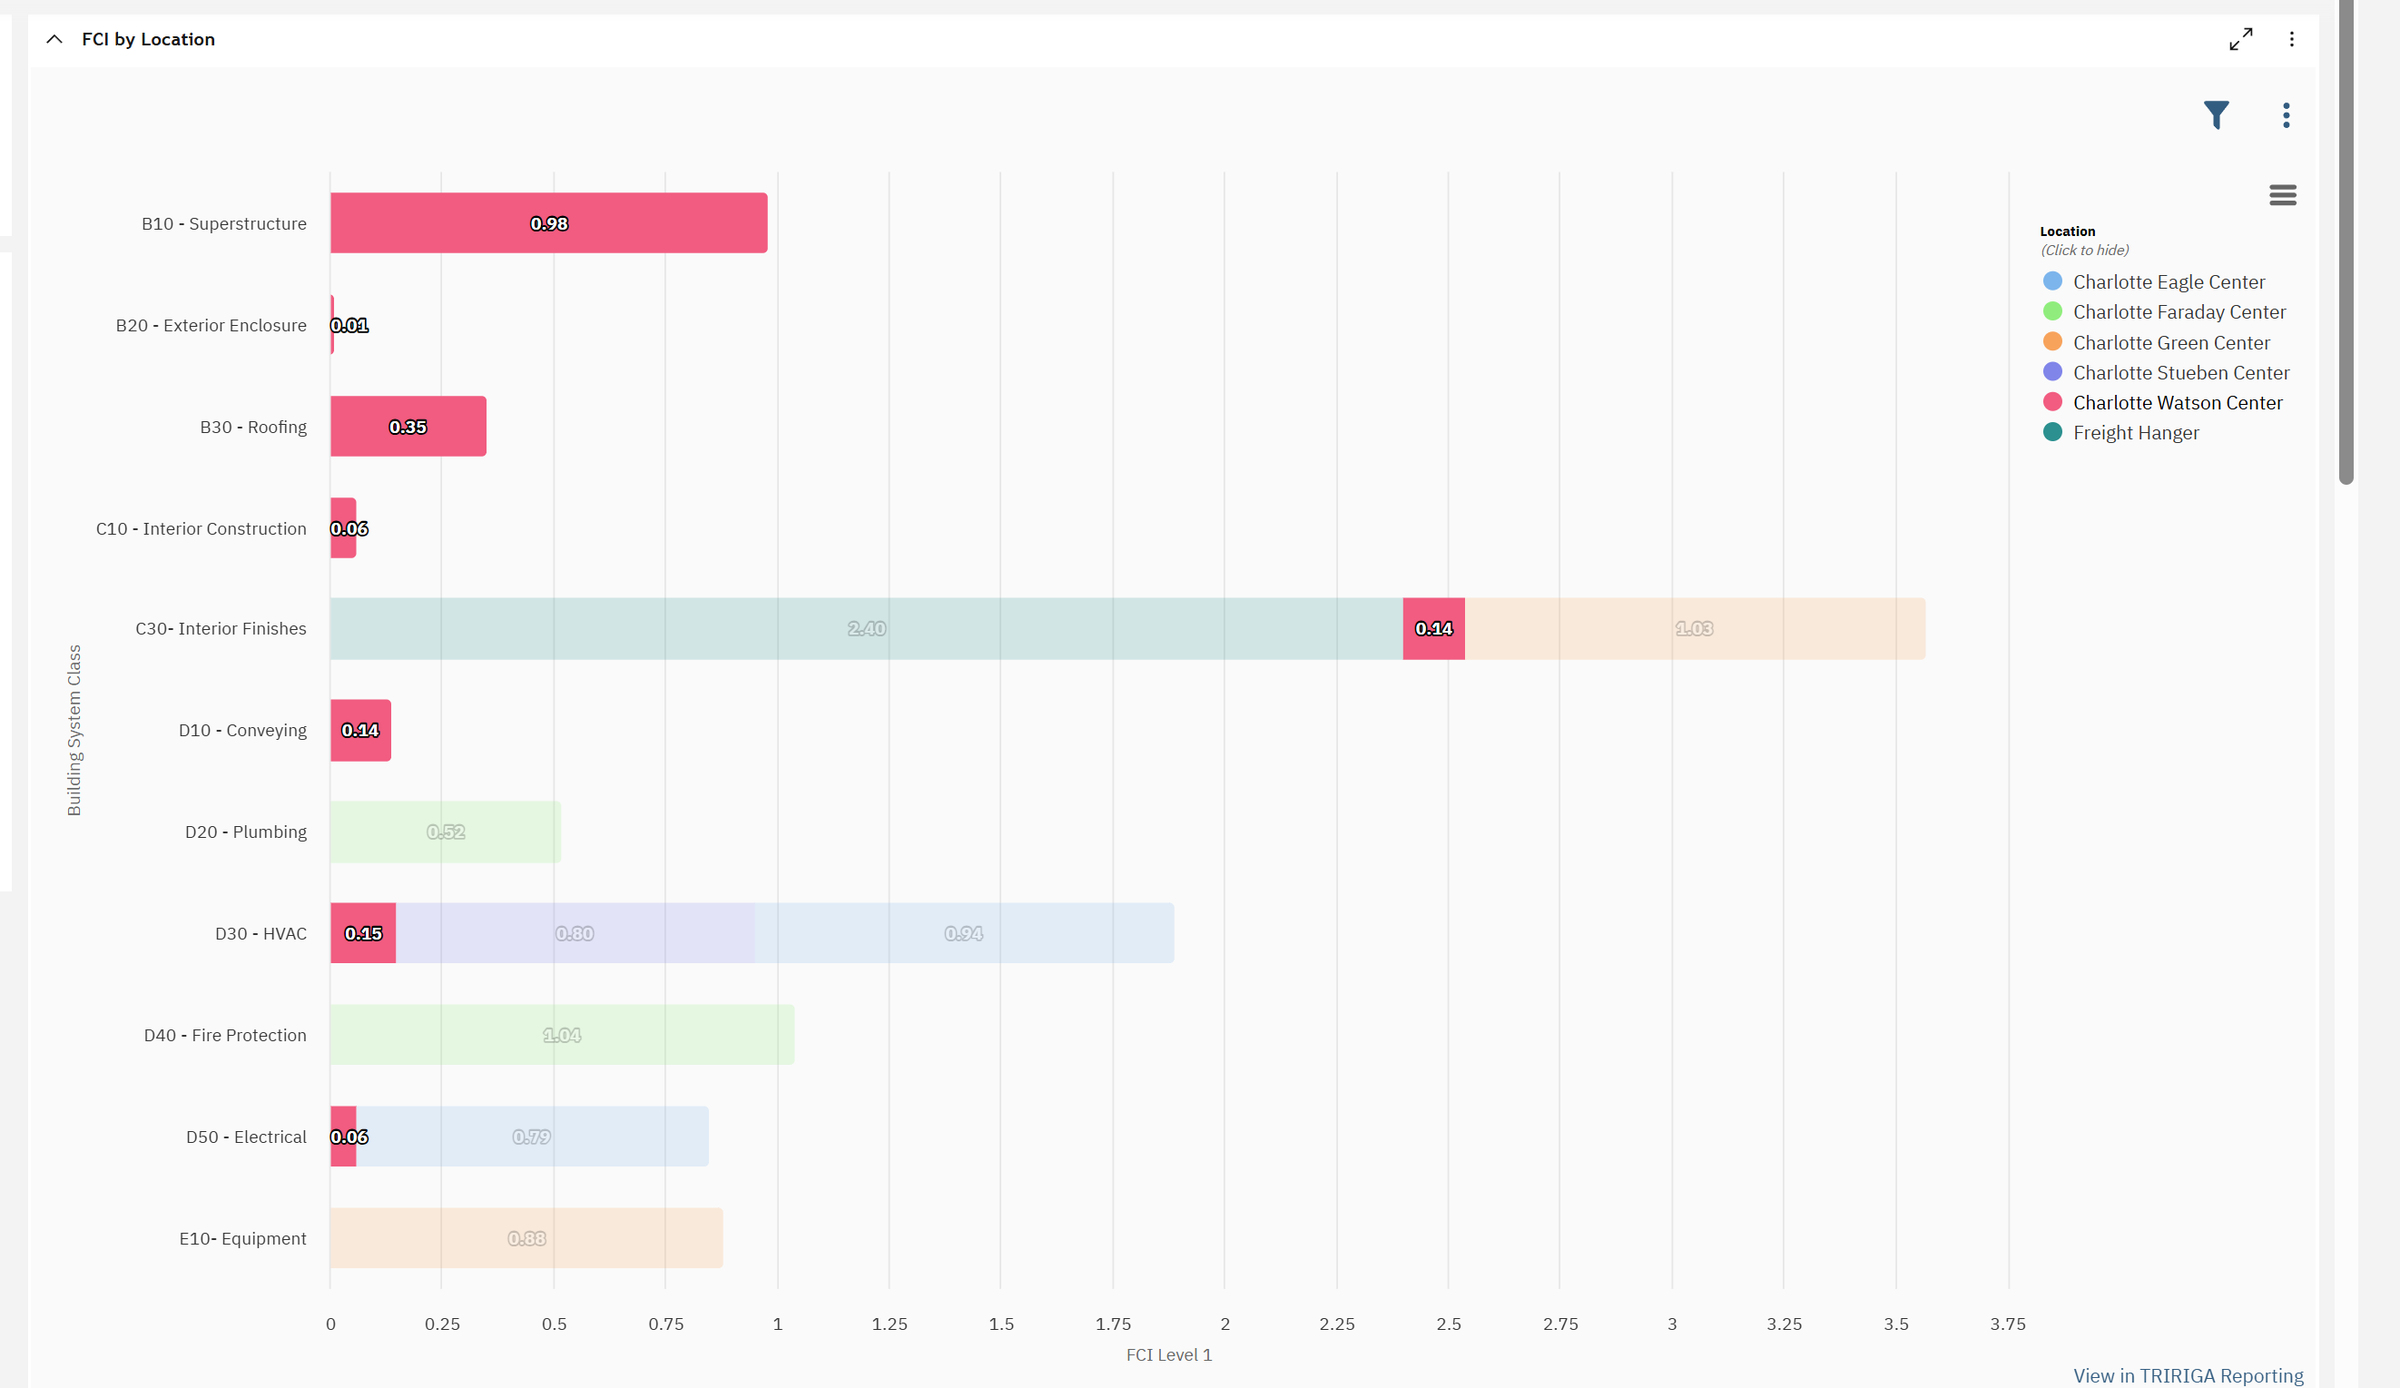
لا يكتفي MREF برقم واحد لكل مبنى، بل يحسب FCI لكل نظام من أنظمة المبنى باستخدام UNIFORMAT، وهو التصنيف القياسي لعناصر المبنى: B هو الغلاف الخارجي (B10 الهيكل الإنشائي، B20 الجدران الخارجية والنوافذ، B30 الأسقف)، وC التشطيبات الداخلية، وD الخدمات (D10 المصاعد، D20 السباكة، D30 التدفئة والتهوية والتكييف، D40 الحماية من الحريق، D50 الكهرباء)، وE المعدات. وهكذا يجيب الرسم البياني عن سؤالين معًا: أي مبنى، و أي جزء منه. في Charlotte Watson Center يبرز الهيكل الإنشائي (0.98) والسقف (0.35).
كل مشكلة تُكتشف أثناء الفحص تُسجَّل على أنها فرصة: حاجة إلى إصلاح شيء أو استبداله أو تحسينه. وتحمل كل فرصة نظام المبنى، والأولوية، وفئة الإصلاح (استبدال، إصلاح)، والتكلفة التقديرية. تستخدم IBM كلمة "فرصة" بدلًا من "عيب" لأن بعض البنود تحسينات، مثل توفير الطاقة، وليست أعطالًا.
مجموع الفرص كلها يشكّل الأعمال المتراكمة (Backlog): العمل الذي تعرف المؤسسة أن عليها إنجازه. ويجمّعها MREF حسب الأولوية، من 1 (عطل حرج وشيك) إلى 4 (قائمة الأمنيات).
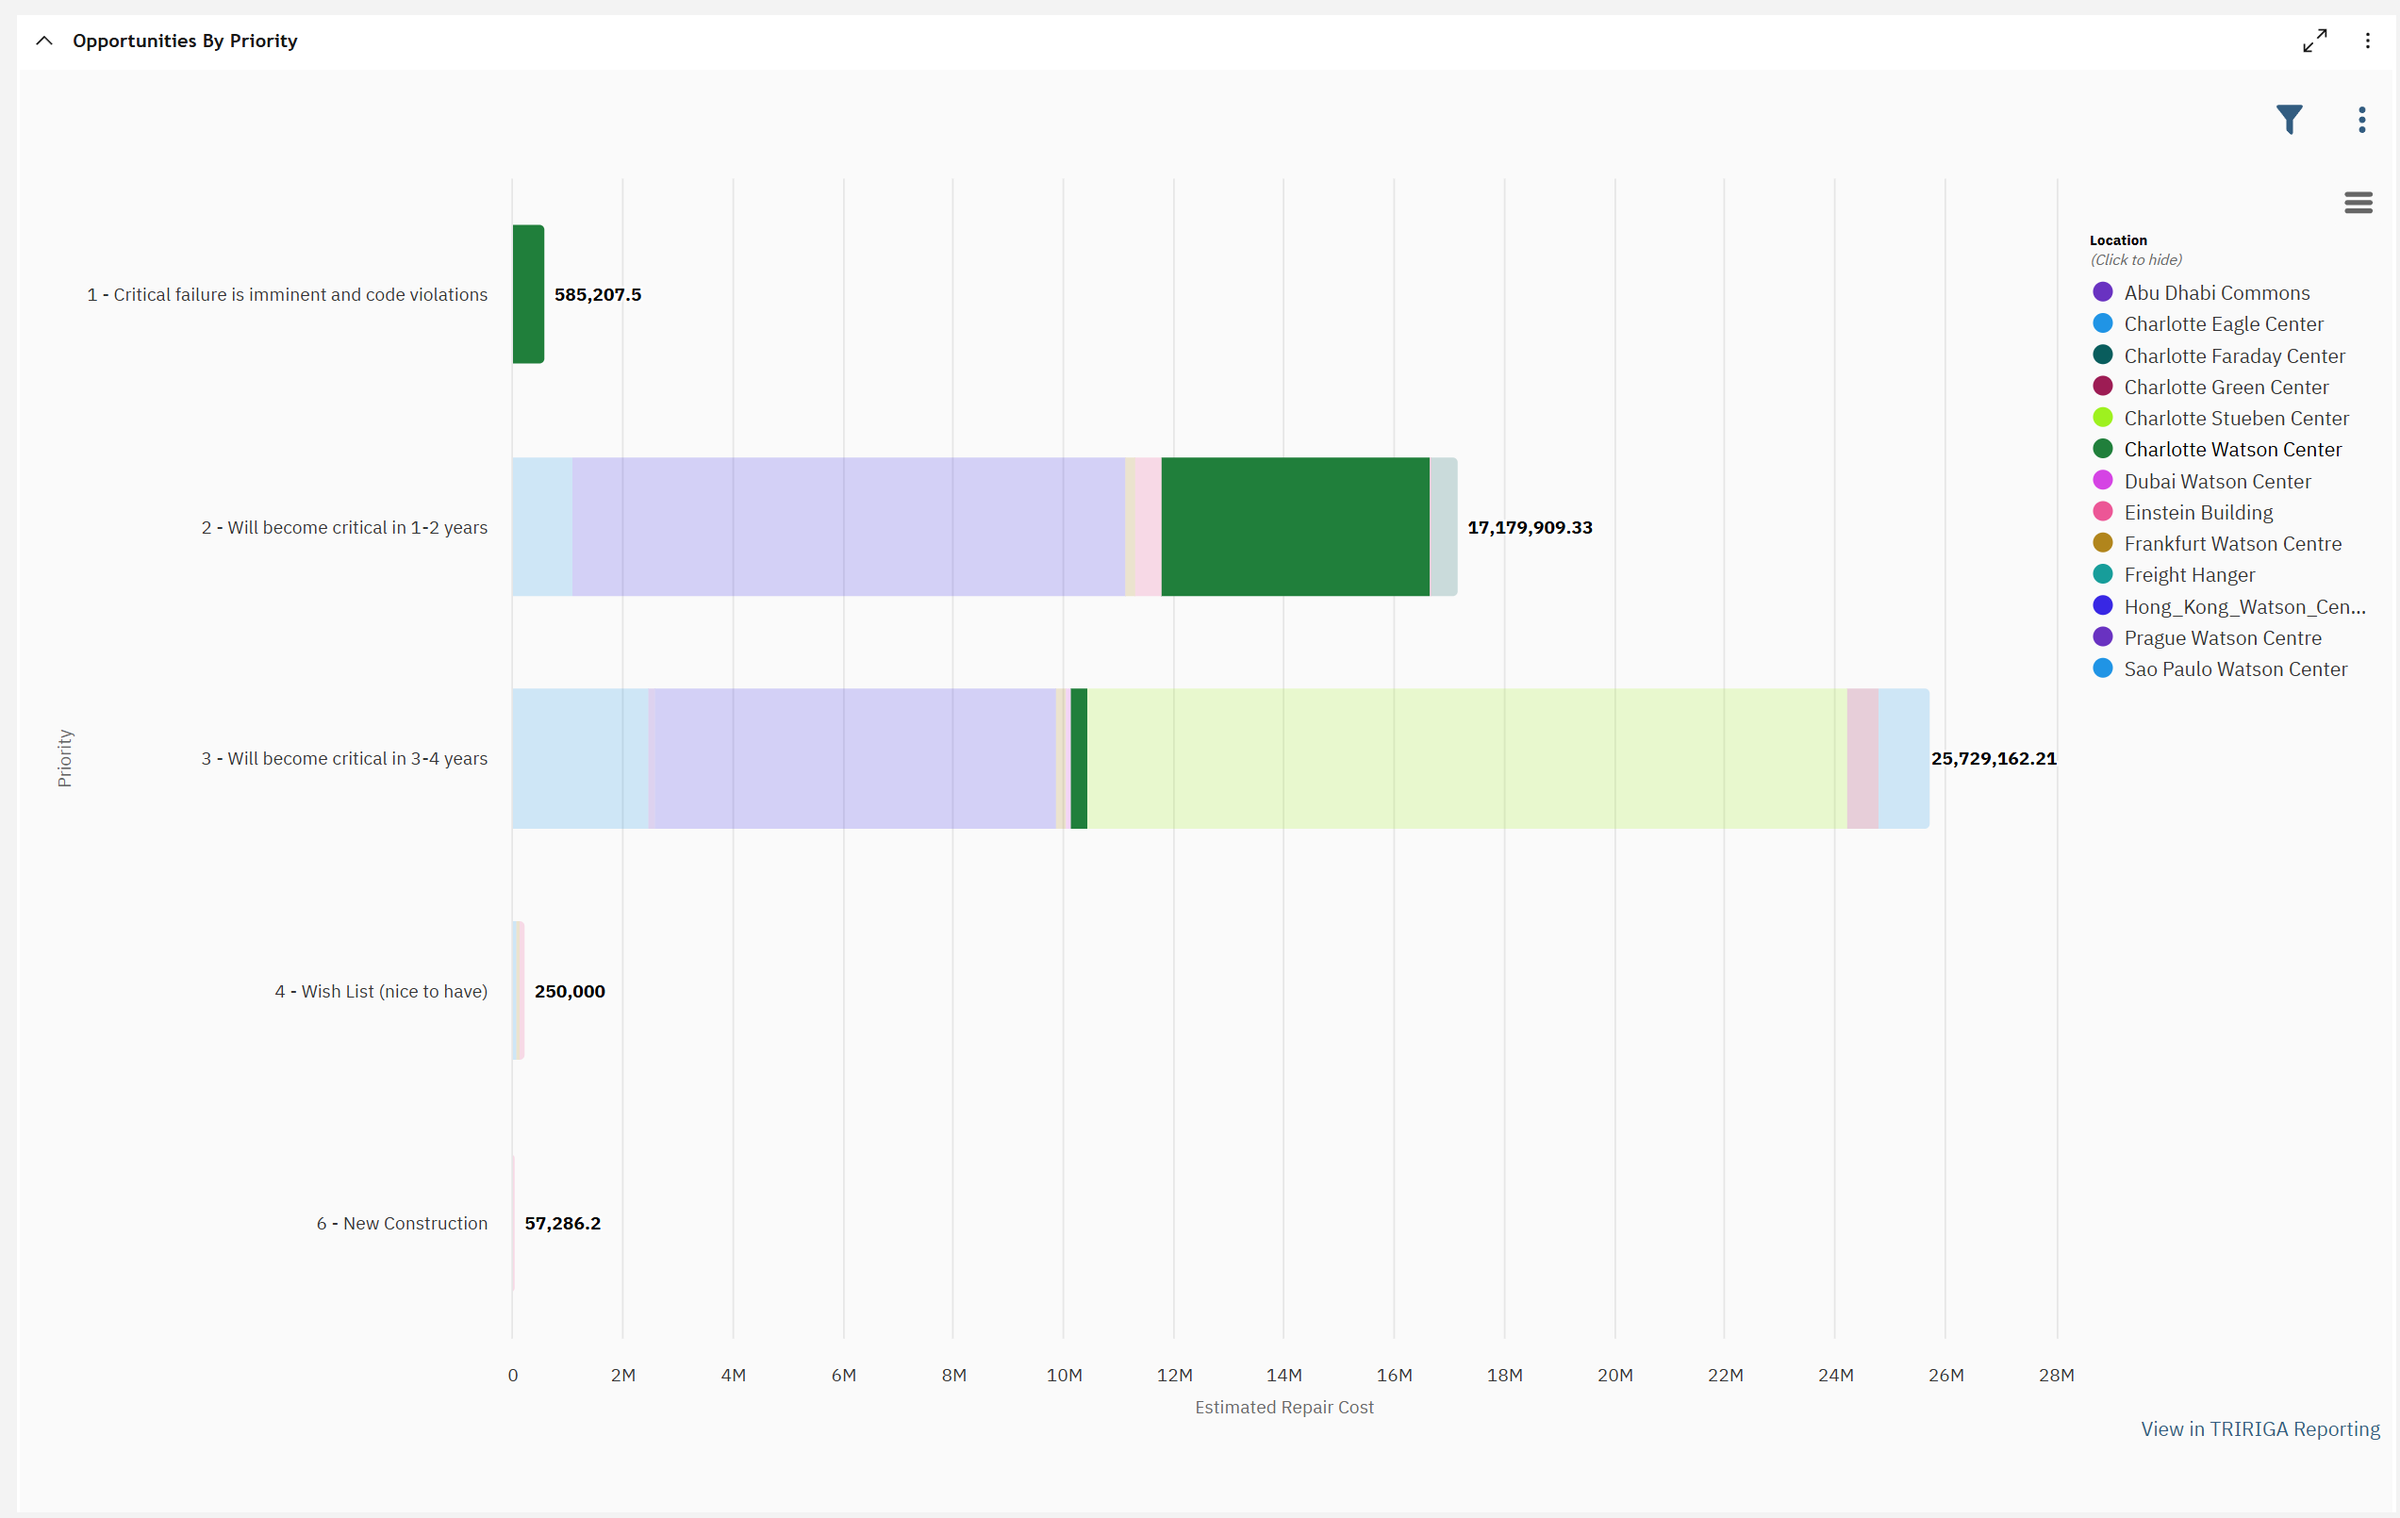
اجمع الأعمدة: $585,207.50 + $17,179,909.33 + $25,729,162.21 + $250,000 + $57,286.20 ≈ $43.8 million من الاحتياجات. منها $585,207.50 فقط (نحو 1.3%) بالأولوية 1، وكلها في مبنى واحد. وهذا خبر جيد: الجزء العاجل صغير ومعروف، فيمكن تمويله أولًا.
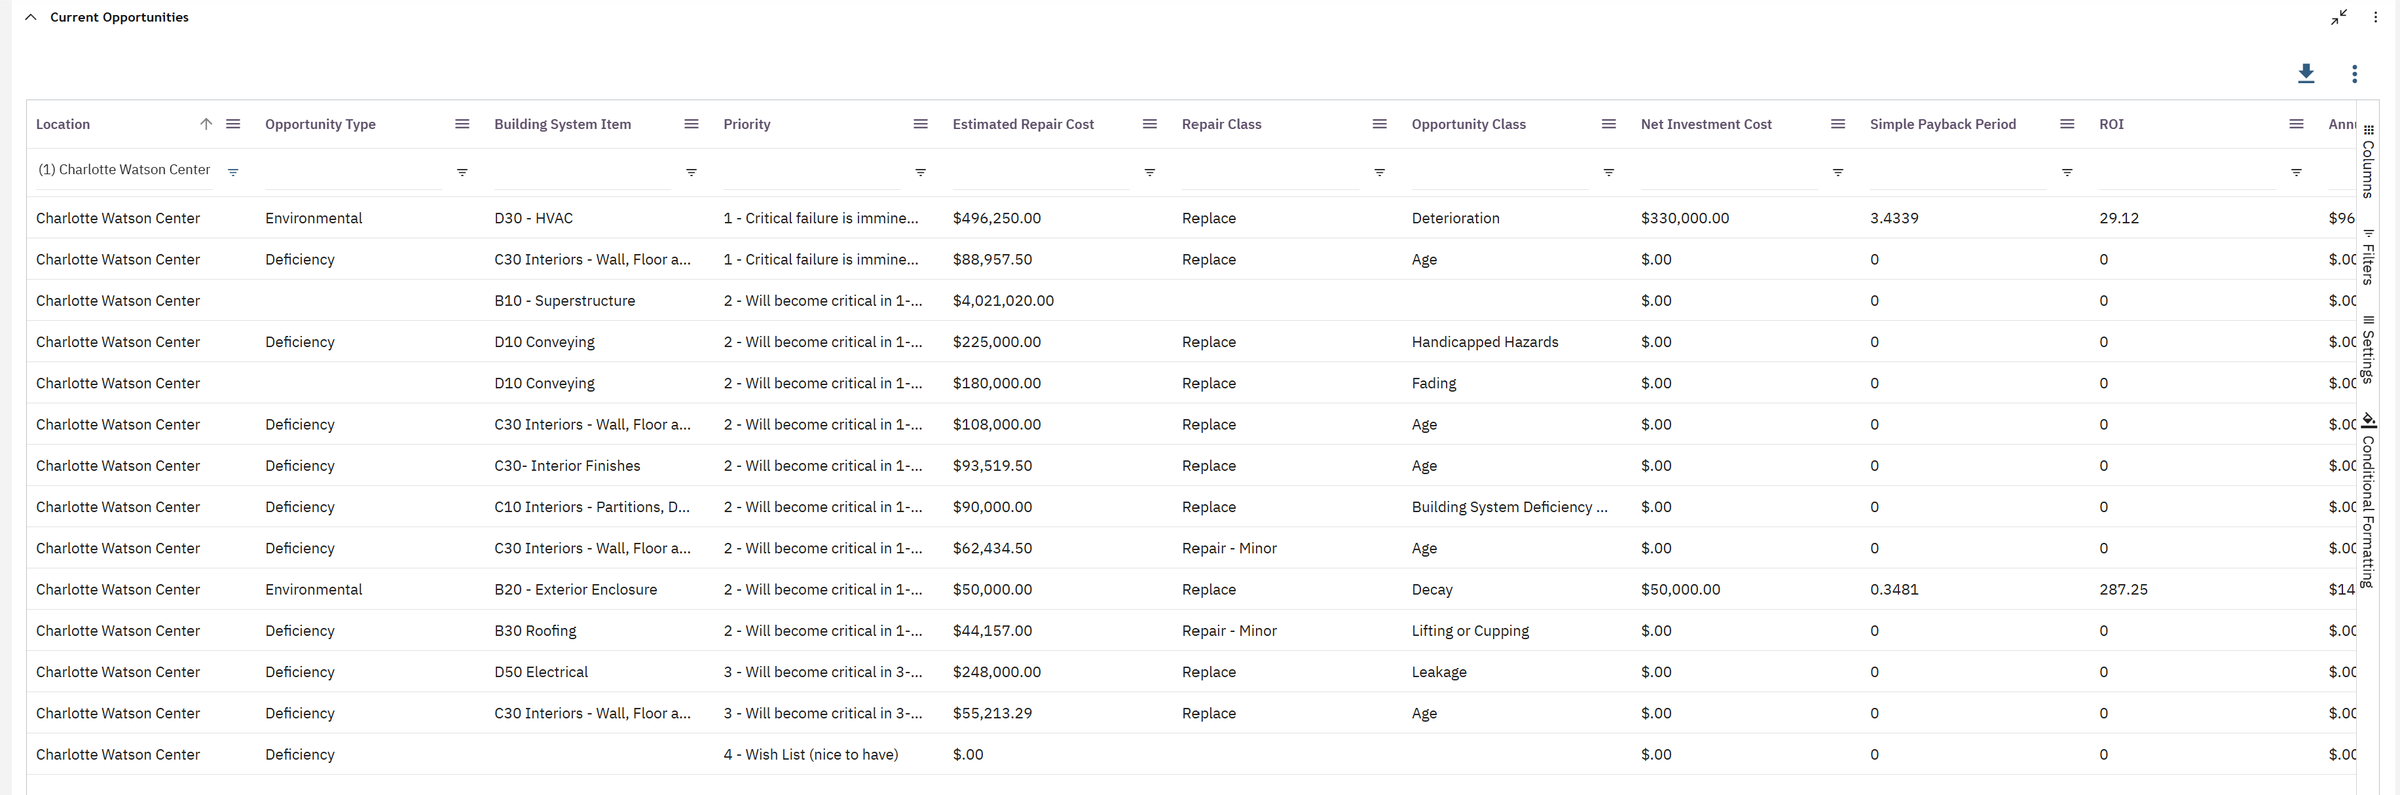
بطل قصتنا:D30 – HVAC. الأولوية 1. استبدال. $496,250.
يجب استبدال نظام التدفئة والتهوية وتكييف الهواء. ولأن النظام الجديد سيستهلك طاقة أقل أيضًا، يعرض MREF دراسة الجدوى في السطر نفسه: صافي استثمار $330,000 ووفورات في الطاقة قدرها $96,100 سنويًا.
فترة الاسترداد البسيطة = صافي الاستثمار ÷ الوفورات السنوية: عدد السنوات حتى تسترد الوفورات المبلغ المستثمر.
العائد على الاستثمار (ROI) (وهو هنا العائد السنوي البسيط) = الوفورات السنوية ÷ صافي الاستثمار × 100%.
فترة الاسترداد = $330,000 ÷ $96,100 = 3.43 سنة. العائد = $96,100 ÷ $330,000 = 29.1% سنويًا. والنتيجتان تطابقان الشاشة.
والآن سطر الغلاف الخارجي: $50,000 مقابل وفورات بقيمة $143,627 سنويًا. فترة الاسترداد = 50,000 ÷ 143,627 = 0.35 سنة، أي نحو أربعة أشهر. العائد = 287%. بعض الاحتياجات تكلفة بحتة، وبعضها استثمار ممتاز.
ابحث عن السقف أيضًا: هناك سطر واحد للسقف، إصلاح بسيط بقيمة $44,157 ("lifting or cupping"، أي انتفاخ أو تقوّس المادة). ومع ذلك فإن FCI للسقف 0.35. المحلّل الجيد يسأل: هل يكفي إصلاح بسيط فعلًا لسقف بهذه الحالة؟ وهكذا يولد طلب فحص.
bding. الرسوم البيانية الثلاثة في الصفحة الرئيسية. وأدوات التحليل الكاملة
تحت Maintenance › Facility Assessment.الفصل 2"ماذا يحدث إن لم نفعل شيئًا؟"
هذا دائمًا أول سؤال تطرحه الإدارة المالية. ويجيب عنه مدير حالة المباني بـ تحليل تقييم المنشأة (Facility Assessment Analysis): محاكاة لعشر سنوات لمبنى واحد أو أكثر.
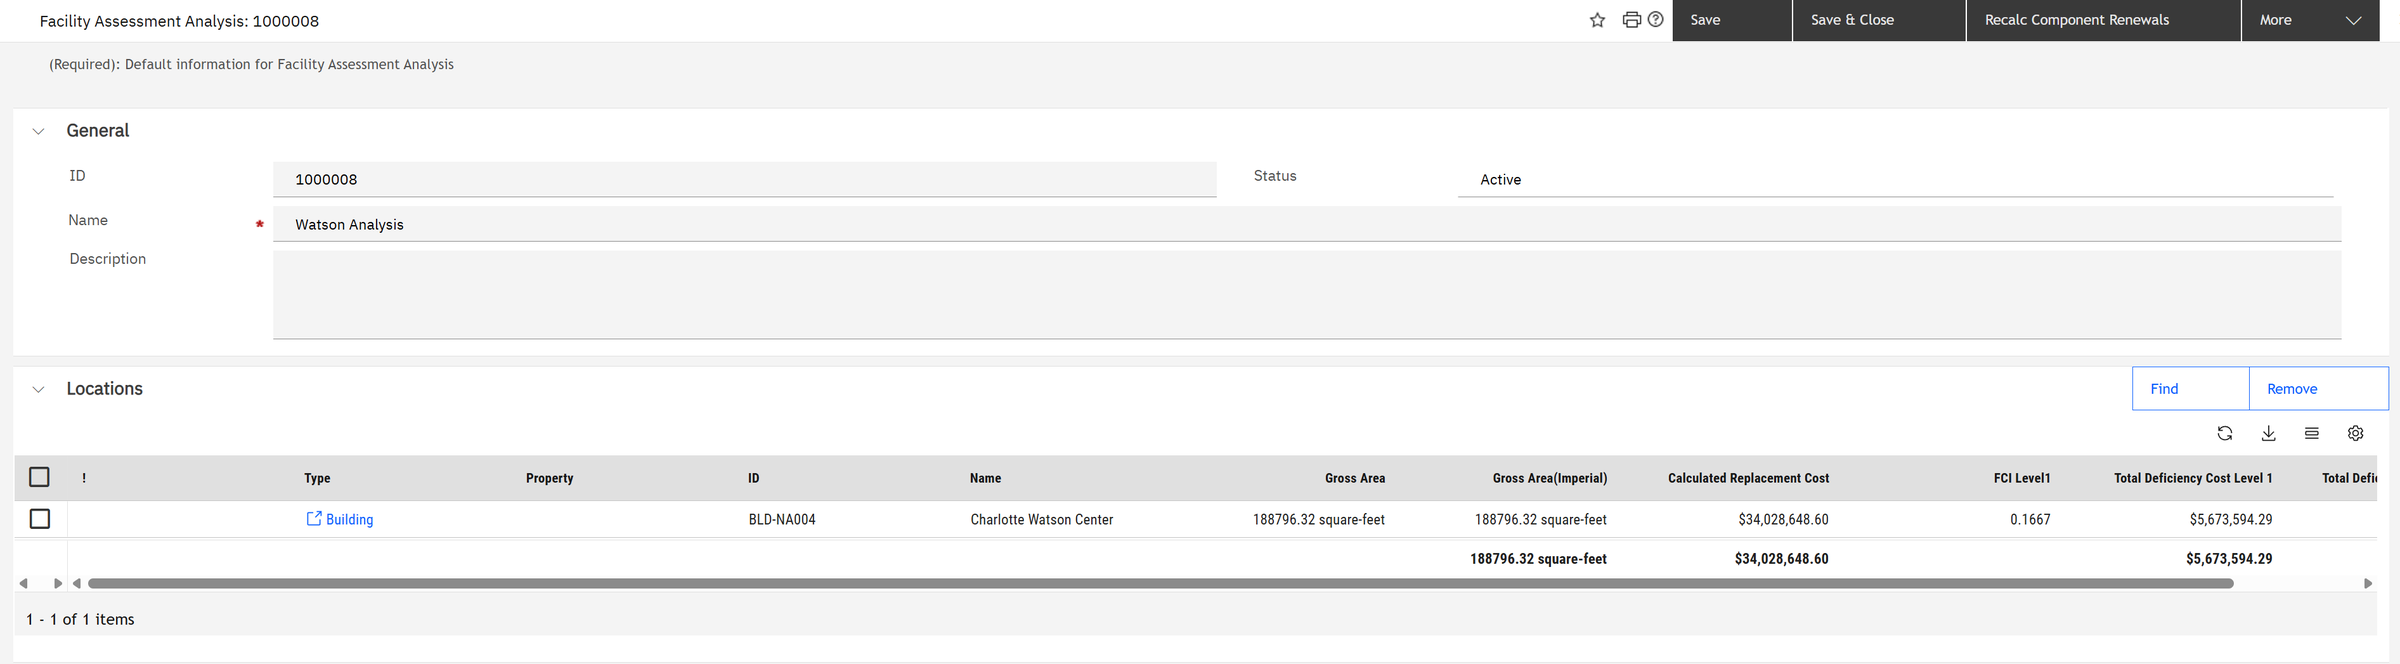
أوجه القصور (الإصلاحات المطلوبة) $5,673,594.29 ÷ $34,028,648.60 = 0.1667 (قيمة الاستبدال في المقام). ضعيف، وأعلى من الهدف 0.05.
ويعرض التحليل كذلك افتراضاته، وهي لا تقل أهمية عن النتيجة:
- FCI المستهدف 0.05 خلال 10 سنوات: المستوى الذي تريد المؤسسة أن يبلغه المبنى.
- تضخم تكاليف البناء 3.7%: العمل نفسه يكلّف أكثر مع كل عام تأخير.
- تدهور الأعمال المتراكمة 2%: المشكلات غير المُصلحة تكبر كل عام.
- تجديد المكوّنات: أجزاء تبلغ نهاية عمرها الافتراضي في موعدها (أكثر من 4 ملايين دولار تستحق في عام 2027 وحده).
ثم يحاكي السنوات العشر القادمة بثلاث طرق:
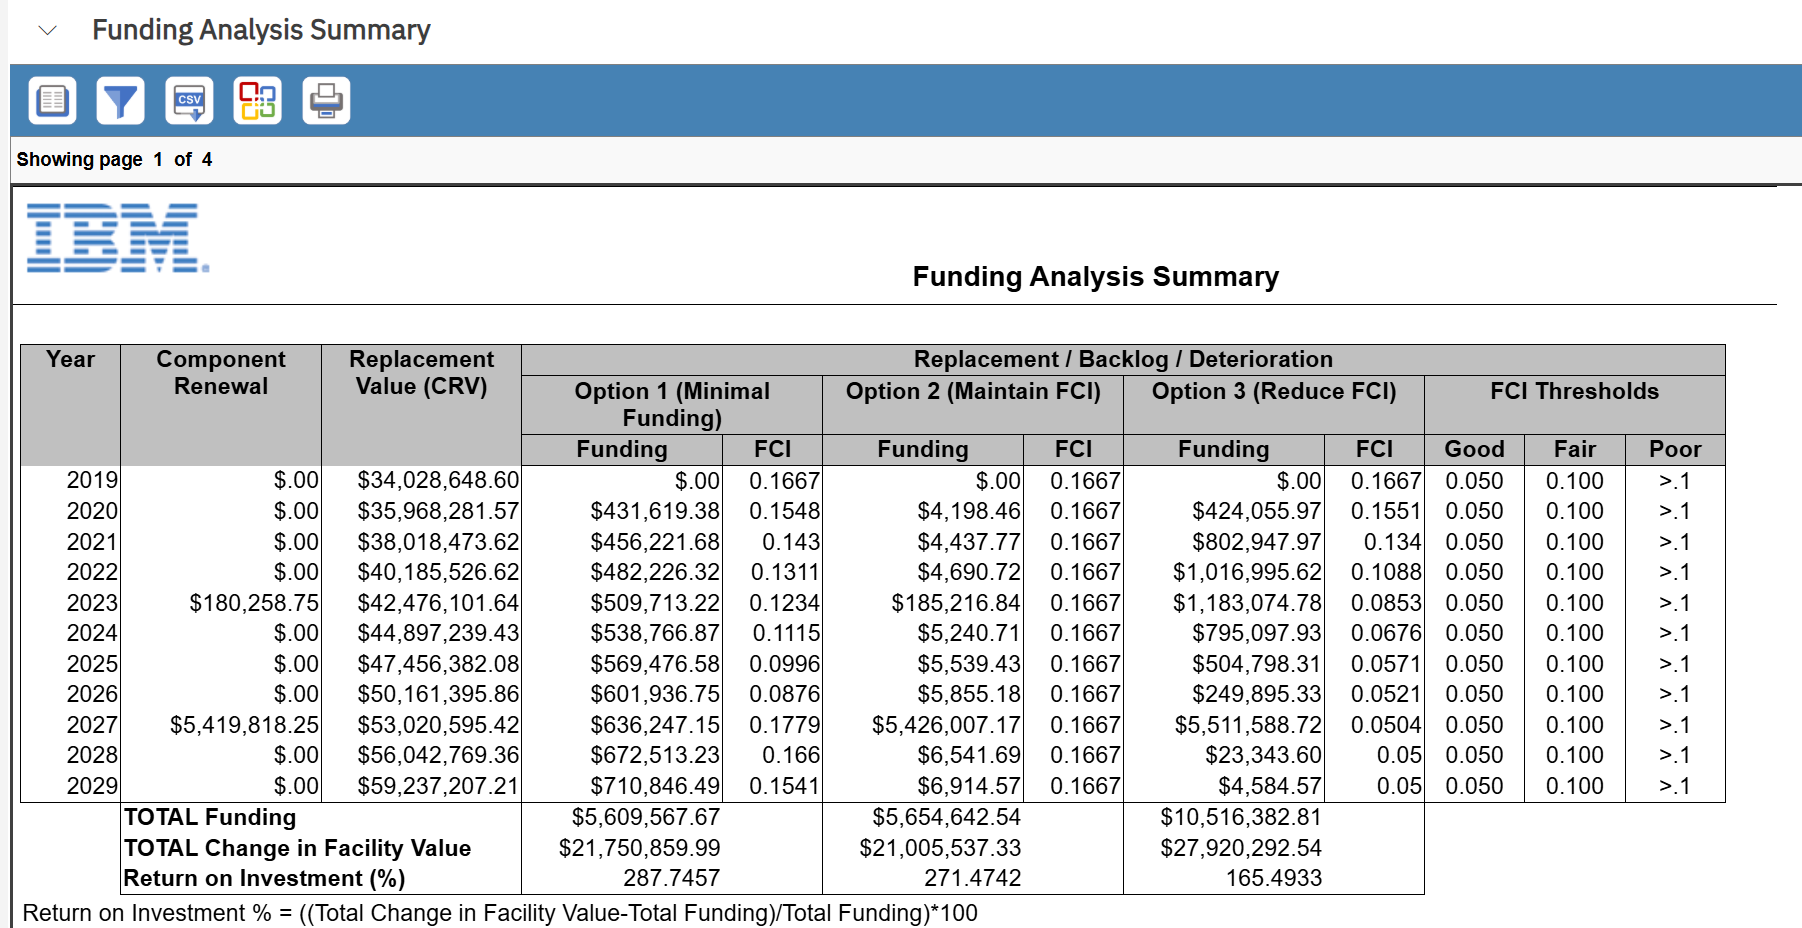
المبنى يتراجع، ويبقى FCI ضعيفًا (0.15–0.18).
ثبات عند 0.1667. لا تحسّن ولا تدهور.
يبلغ الهدف 0.05 ("جيد") بحلول 2028.
من دون هذه الصفحة يكون الحوار: "هل يمكن أن نحصل على 10 ملايين دولار؟" ومعها يصبح: "بـ 5.6 مليون دولار يبقى المبنى ضعيفًا، وبـ 10.5 مليون دولار يصبح جيدًا خلال عامين. أيهما نختار؟" هذا قرار، وليس مساومة. بل إن التقرير يحسب عائدًا أيضًا: التغيّر في قيمة المبنى مقارنةً بالأموال المصروفة.
الفصل 3طلب التمويل
معرفة الحاجة وحدها لا تكفي؛ لا بد أن يطلب أحدهم المال بصيغة يمكن مقارنتها بكل طلب آخر.
طلب رسمي للحصول على أموال: ماذا (النطاق)، وأين (الموقع)، ولمن (الجهة)، ومتى (التواريخ المقترحة والسنوات المالية)، وكم. ويمكن في MREF أن يتضمن الفرص التي يغطيها، فتأتي تكلفته مباشرة من التقييم بدلًا من التخمين.
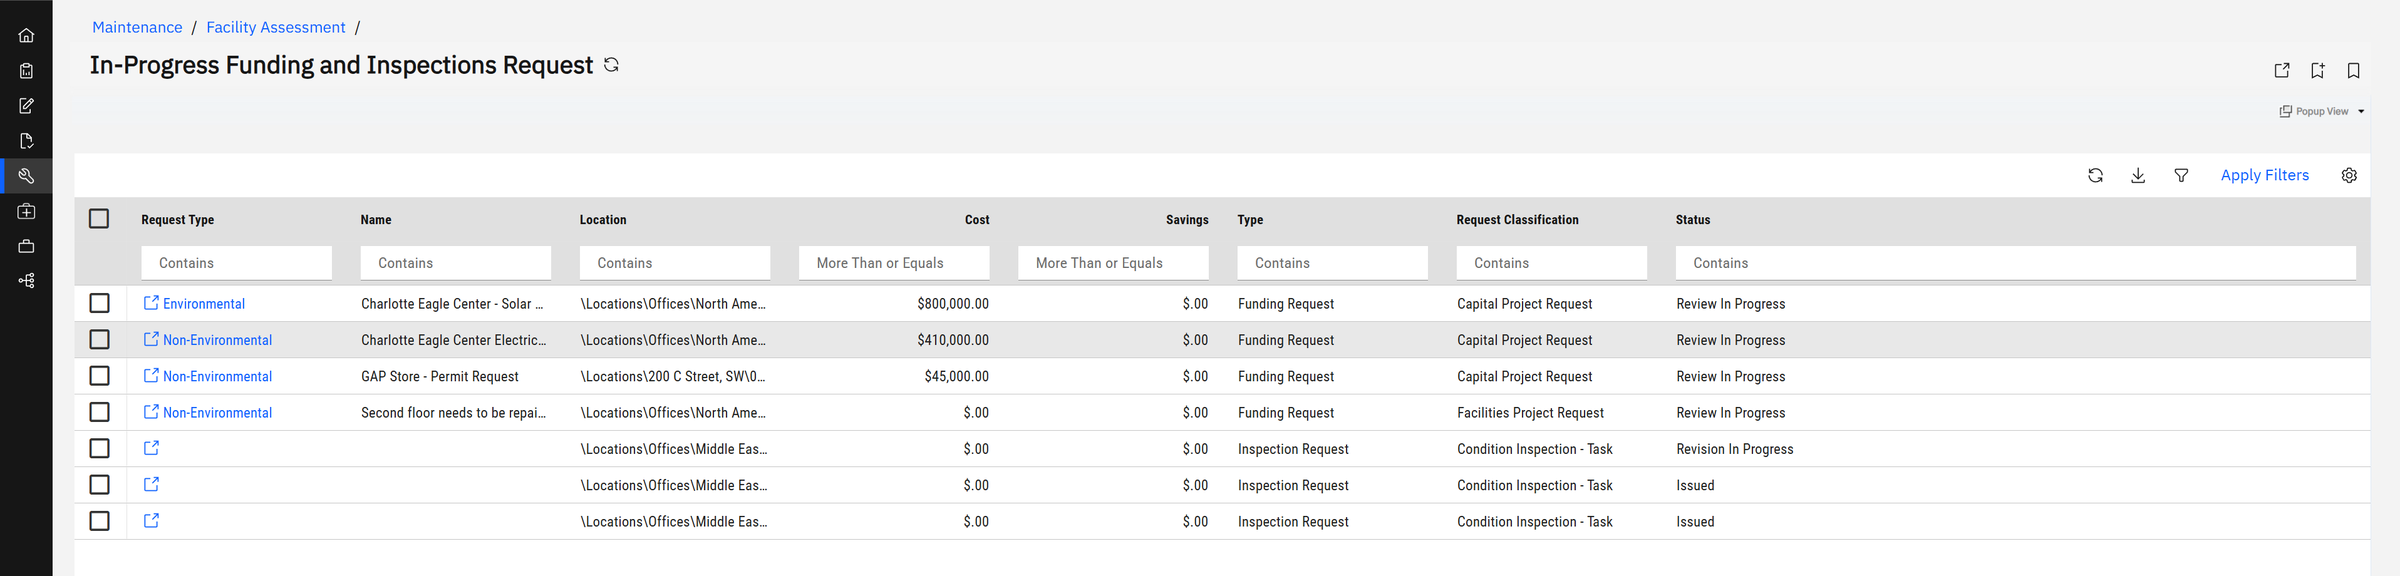
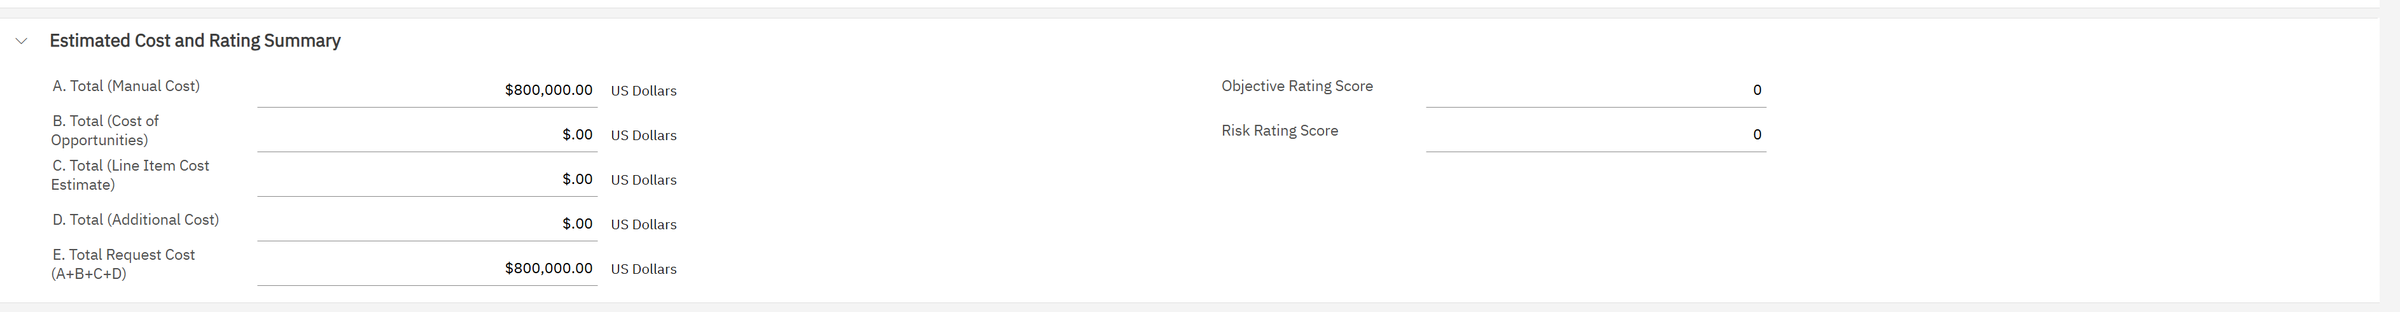
لنفتح أحدها: ألواح شمسية لمبنى Charlotte Eagle Center بقيمة $800,000. يوضح ملخص التكلفة كيف يُبنى الإجمالي: A + B + C + D = E، حيث A تقدير يدوي، وB الفرص المرتبطة، وC بنود تفصيلية، وD تكاليف إضافية، وE إجمالي الطلب.
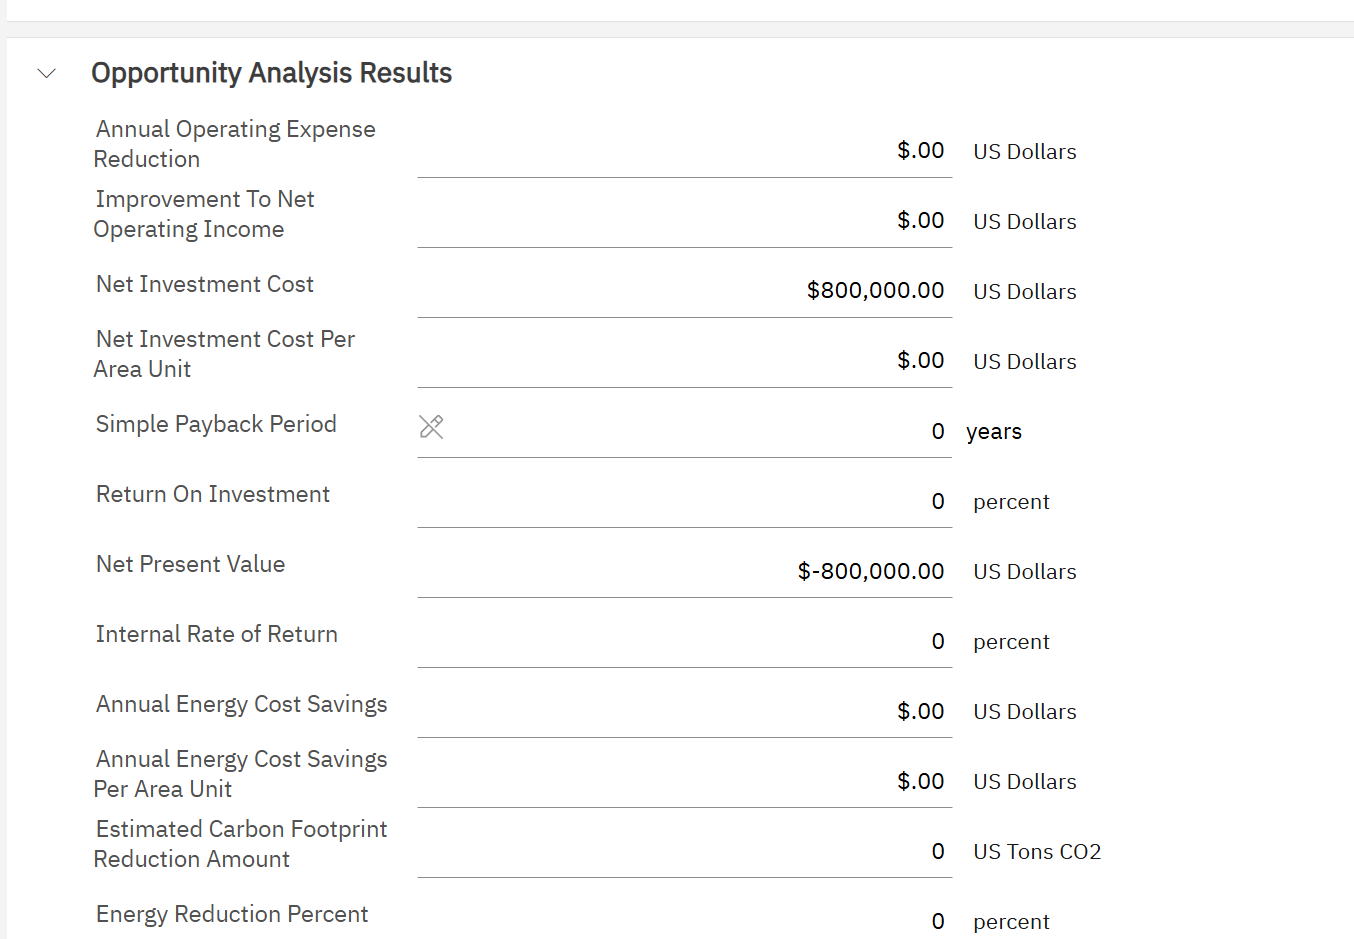
يجمع NPV كل الوفورات المستقبلية بعد خصمها، لأن المال الذي يأتي لاحقًا أقل قيمة من مال اليوم، ثم يطرح منها الاستثمار. NPV أكبر من الصفر: المشروع يخلق قيمة. أقل من الصفر: يكلّف أكثر مما يعيد.
درس مختبئ أمام أعيننا. يُظهر طلب الطاقة الشمسية هذا NPV قدره −$800,000: أي سالب تكلفته تمامًا. ليس لأن الطاقة الشمسية فكرة سيئة، بل لأن أحدًا لم يُدخل وفوراتها بعد، فيحتسب MREF التكلفة وحدها. أدخِل الوفورات المتوقعة في الطاقة والحوافز المستردّة، وستتحوّل الشاشة نفسها من تكلفة إلى دراسة جدوى استثمارية. الطلبات تتنافس بالأرقام التي تعطيها لها، فأعطِها الأرقام.
وعندما يحين وقت الاختيار، تضع شاشة Analyze Funding Requests الطلبات جنبًا إلى جنب، وتجمع التكلفة والوفورات وخفض
الكربون للطلبات التي تختارها، وتسجّل القرار على كل منها: اعتماد، أو تصعيد، أو إعادة، أو طلب توضيح.
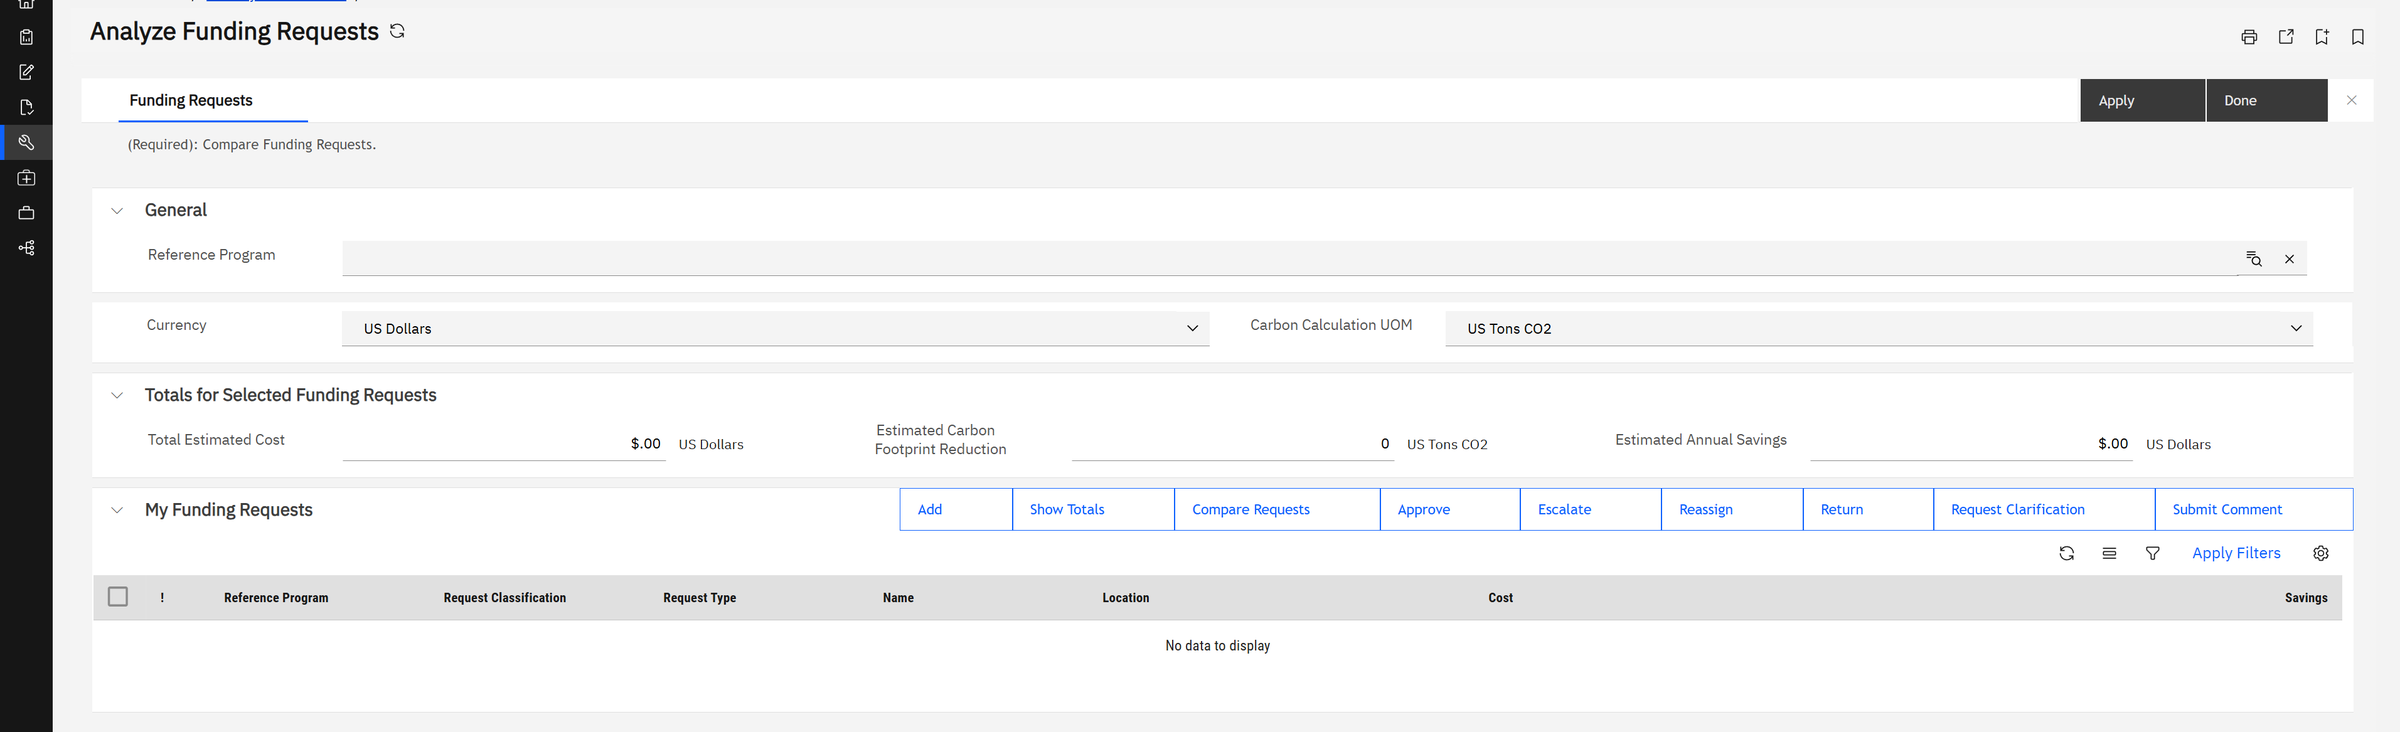
Maintenance › Facility Assessment › Request Funding لإنشاء طلب؛
وAnalyze Funding Requests للمقارنة بين الطلبات؛ وIn-Progress Funding and Inspections Request لمتابعتها.الفصل 4مكتب مدير البرامج
الآن نبدّل المقاعد. مدير البرامج لا ينظر إلى المباني أولًا، بل إلى المال: أي البرامج يملك، وكم تبقّى، وأي المشاريع بدأت تنحرف.
ثلاثة مستويات، مثل ميزانية الأسرة: مصدر التمويل هو من أين يأتي المال (الميزانية الرأسمالية، أو منحة). والبرنامج وعاء مالي له غرض ومدة زمنية، مثل "تجديد حرم شارلوت 2020–2030"، ويمكن أن يضم برامج فرعية. والمشروع عمل واحد يسحب أمواله من برنامج، عامًا بعد عام.
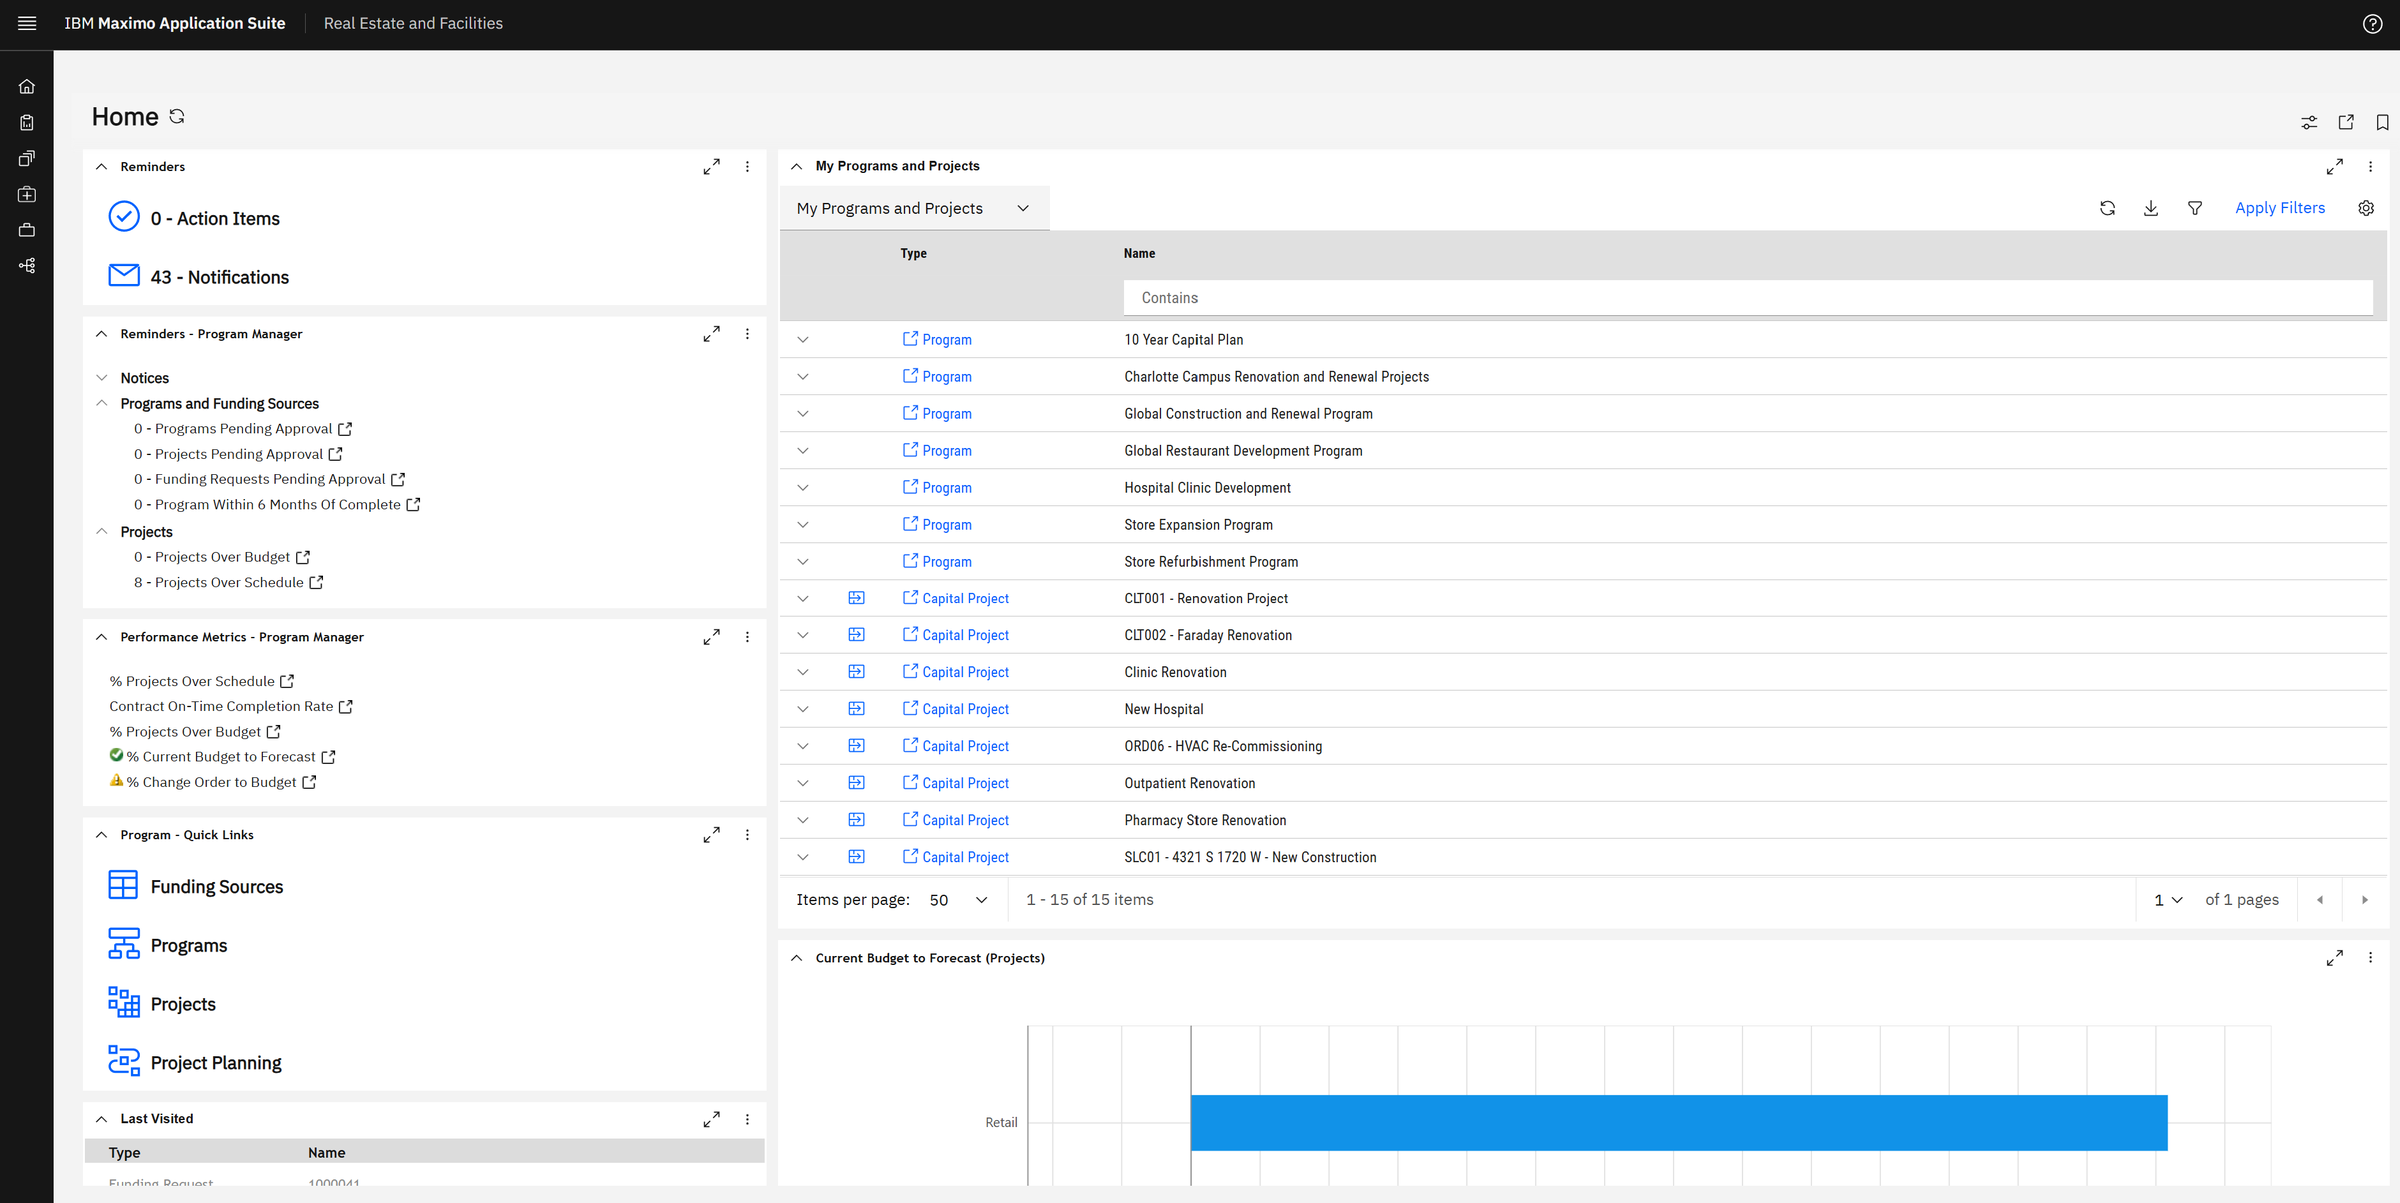
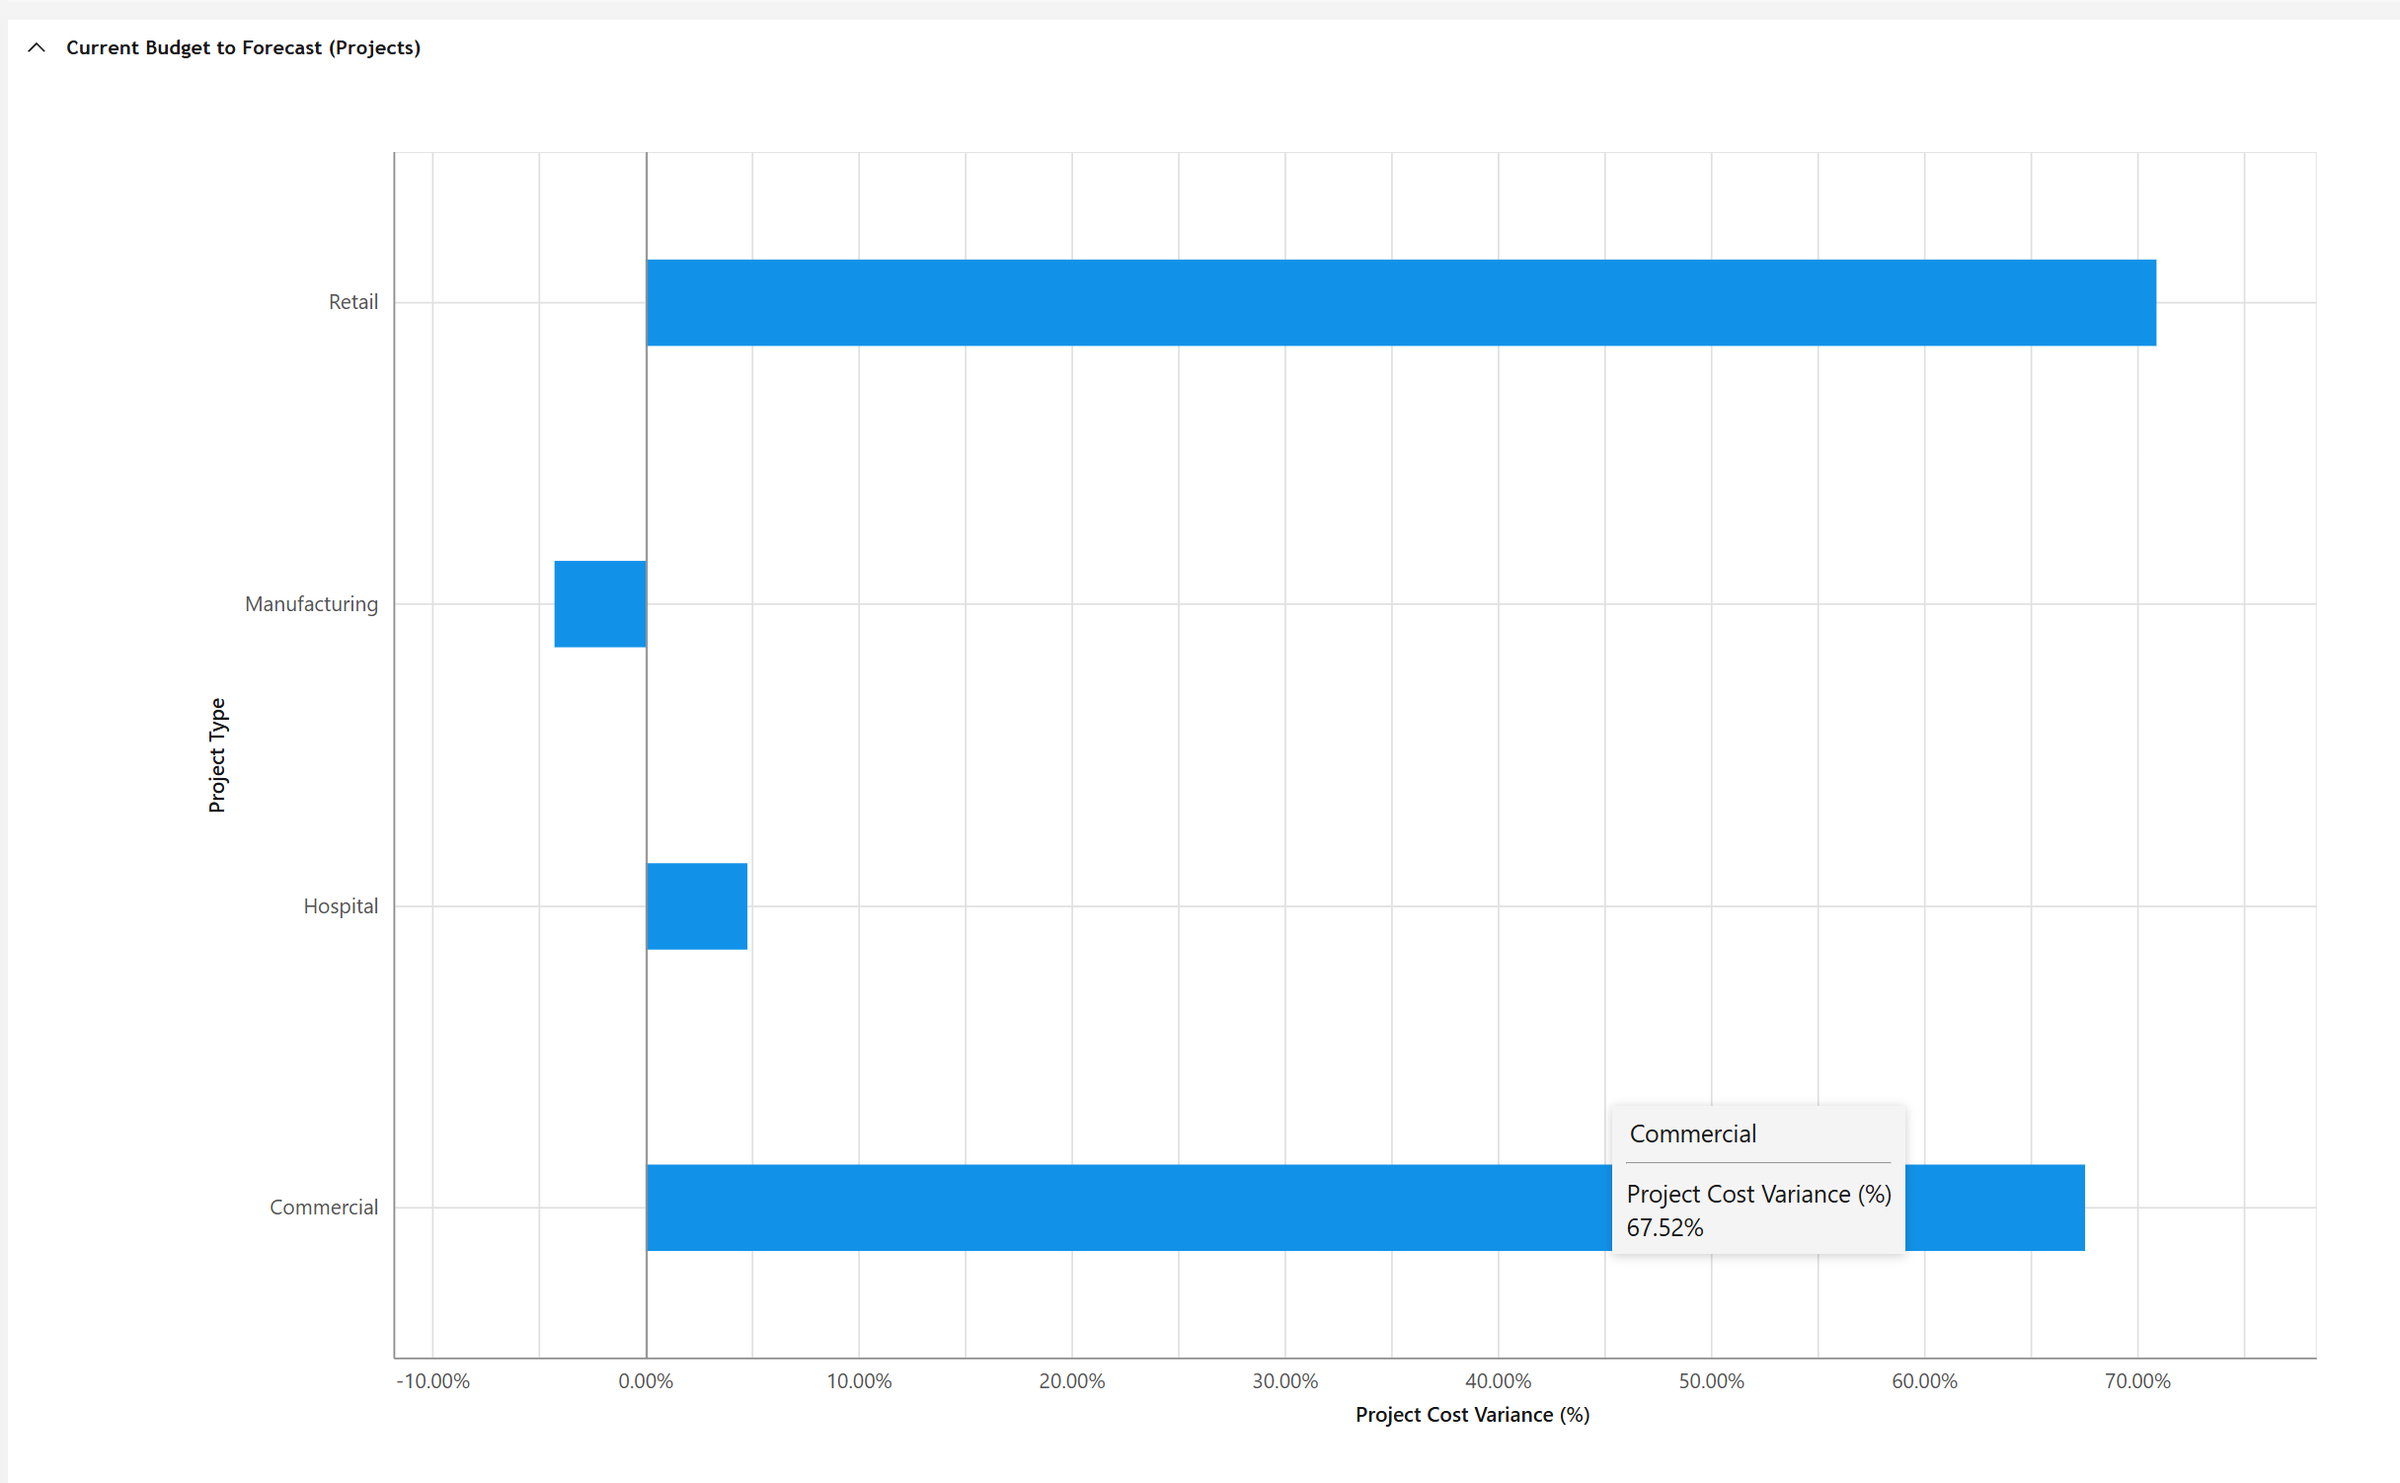
الرسم البياني أعلاه إشارة إنذار مبكر: الانحراف الموجب الكبير يعني أن التكلفة المتوقعة أعلى بكثير من الميزانية لهذا النوع من المشاريع. ومدير البرامج يتصرّف بناءً عليه قبل أن يتحوّل إلى تجاوز في الإنفاق.
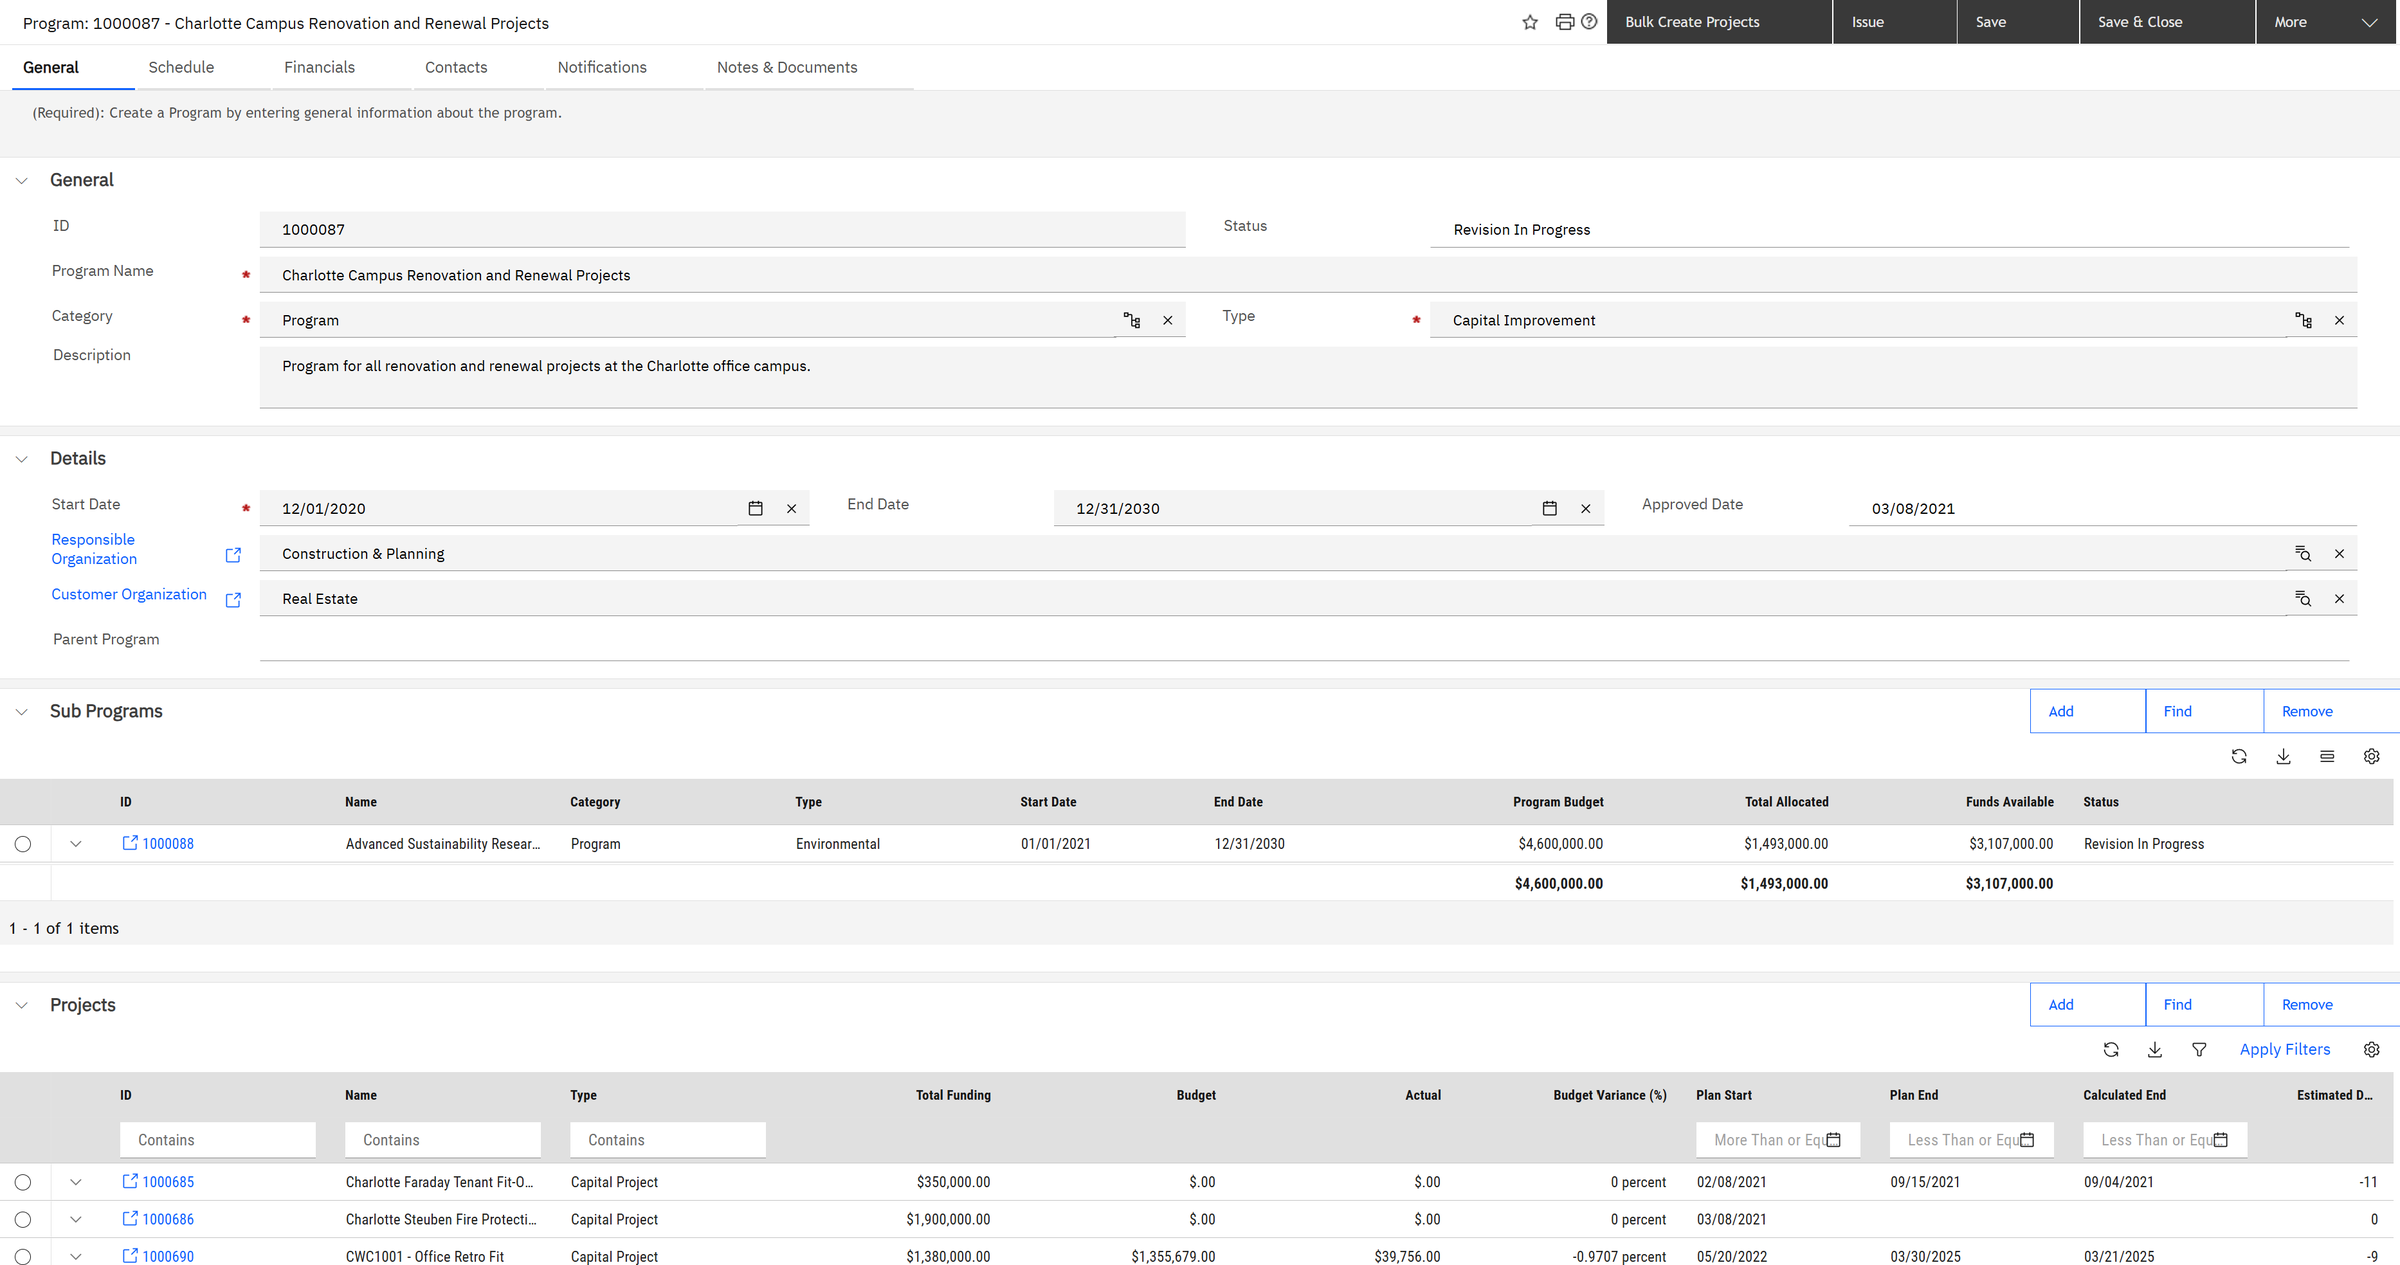
مبنانا يتبع برنامج Charlotte Campus Renovation and Renewal (تجديد وتحديث حرم شارلوت).
يعمل تبويب Financials مثل كشف حساب بنكي للبرنامج. اقرأه حرفًا حرفًا:
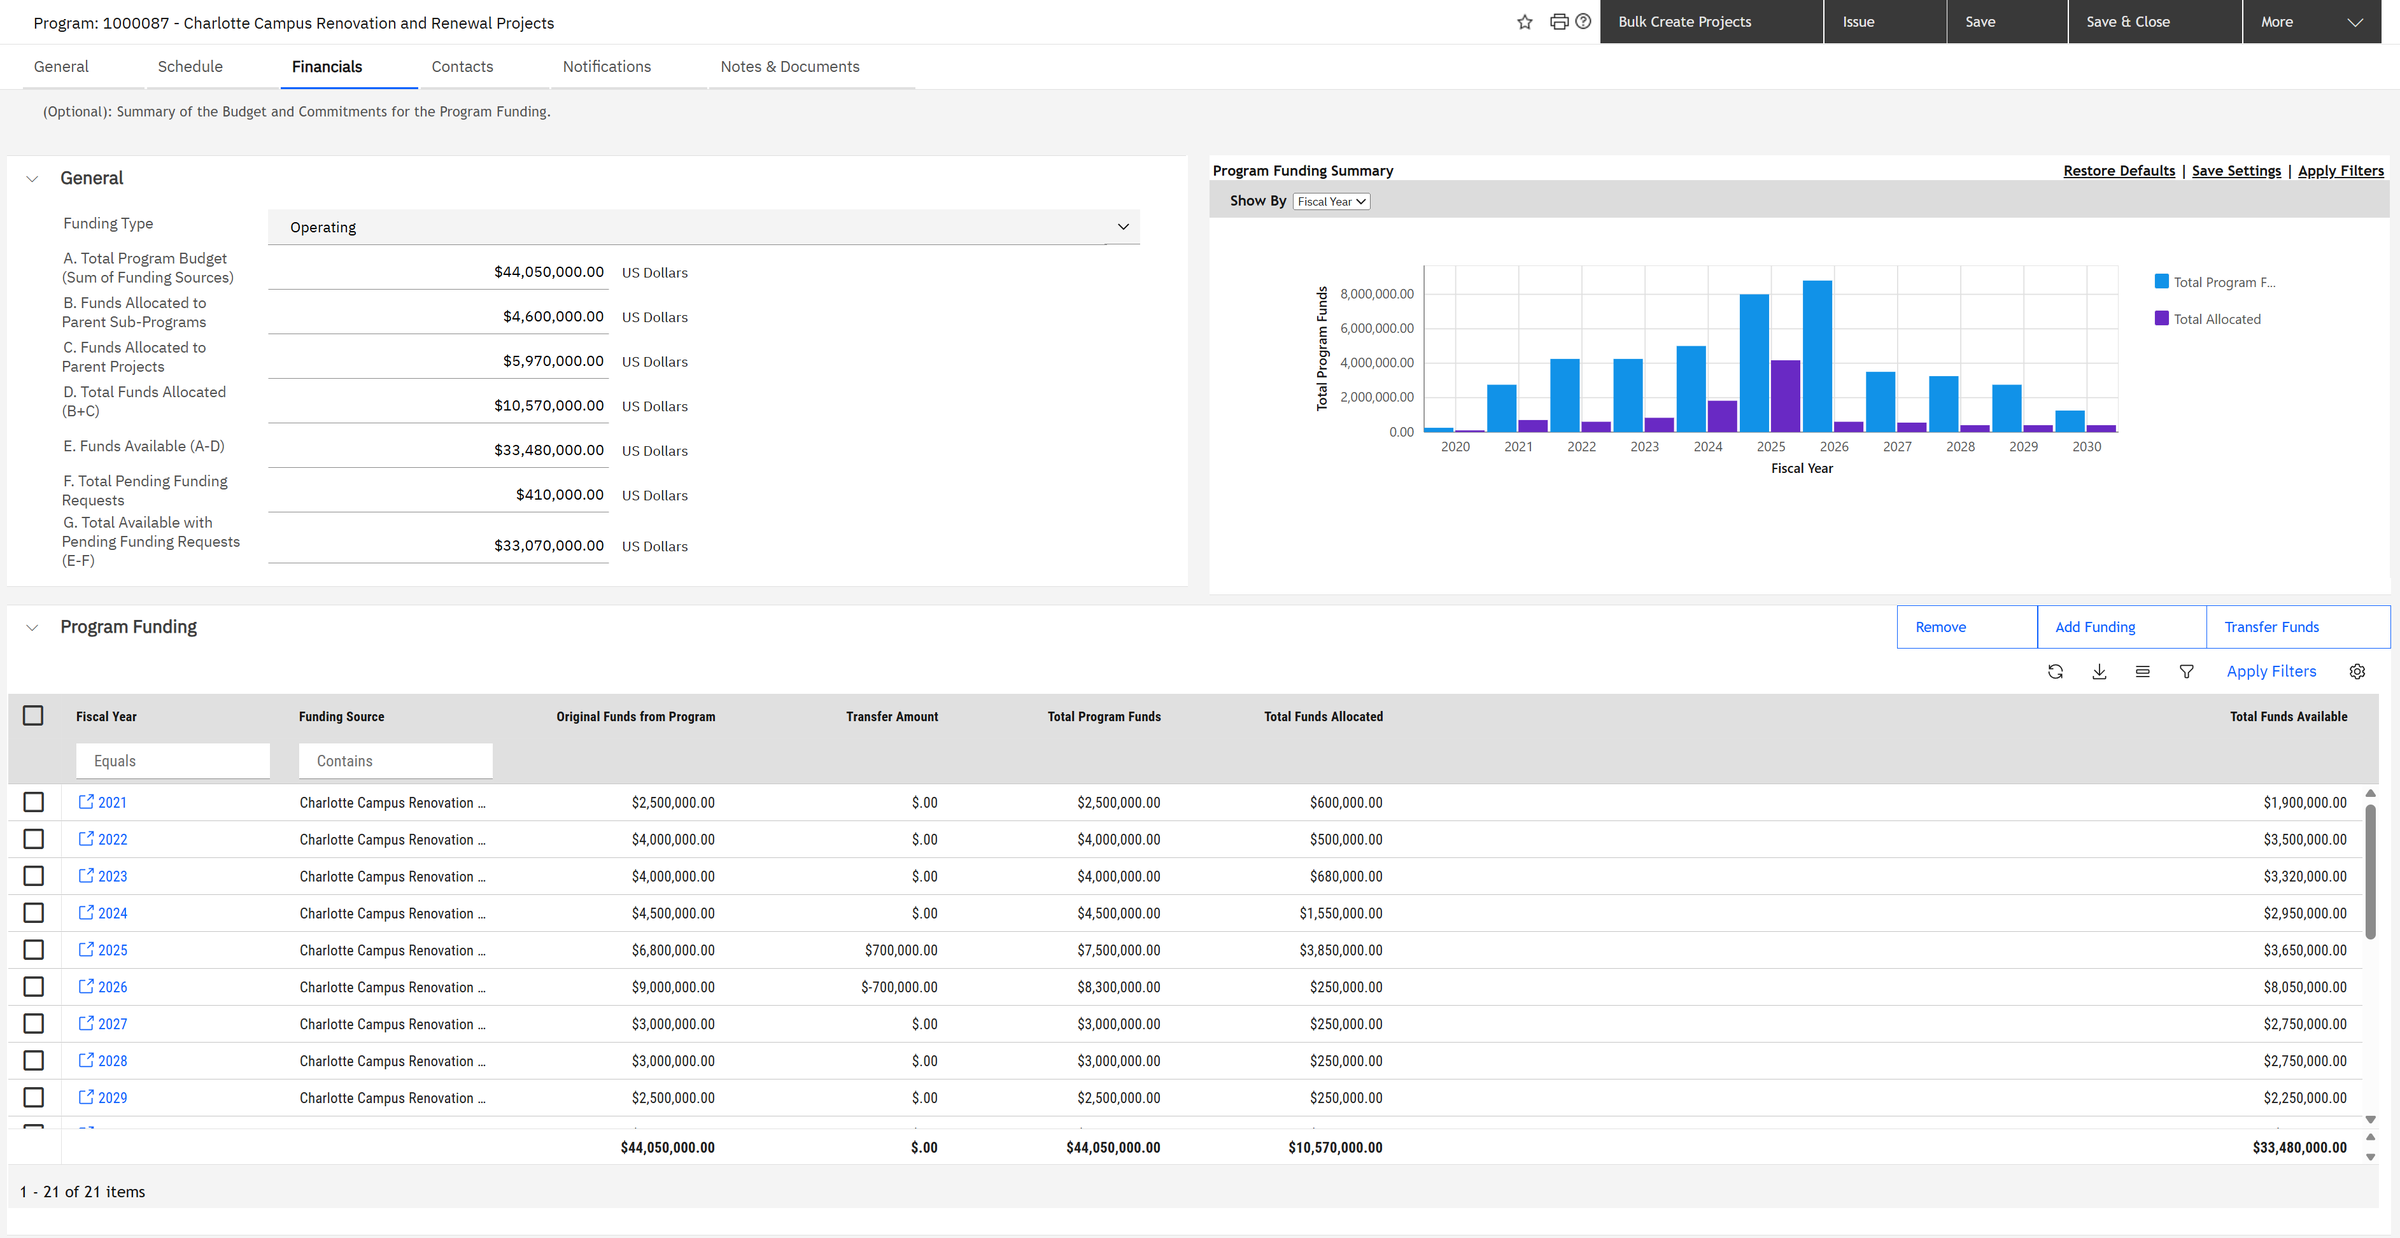
A. إجمالي ميزانية البرنامج: $44,050,000
D. إجمالي المخصَّص = B (للبرامج الفرعية، $4,600,000) + C (للمشاريع، $5,970,000) = $10,570,000
E. المتاح = A − D = 44,050,000 − 10,570,000 = $33,480,000
G. المتاح بعد الطلبات المعلّقة = E − F ($410,000) = $33,070,000
لاحظ التحويل: نُقل $700,000 من 2026 إلى 2025، لأن العمل جاء أبكر مما كان مخططًا. المال يتبع الواقع، والتحويل موثّق في السجل.
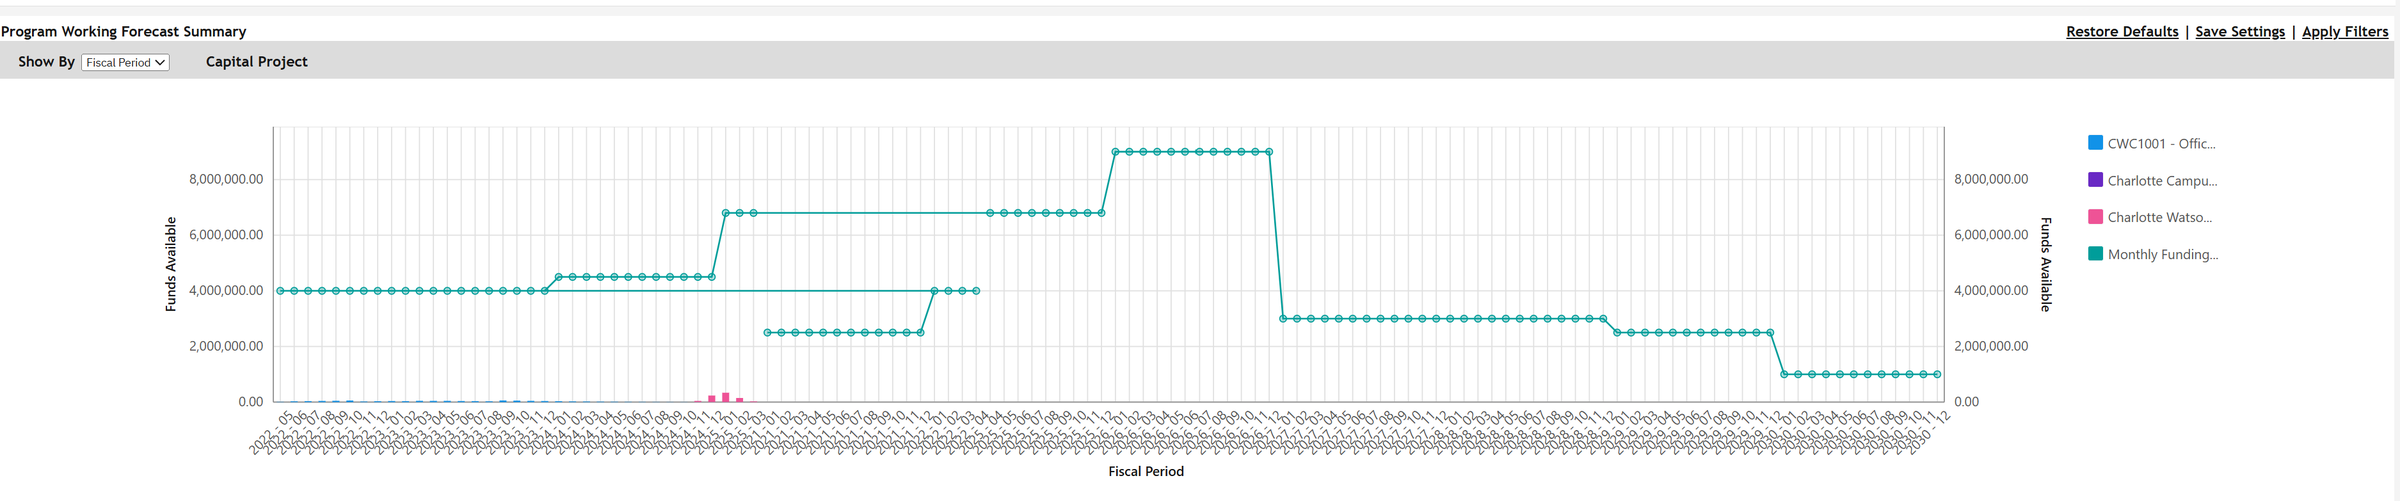
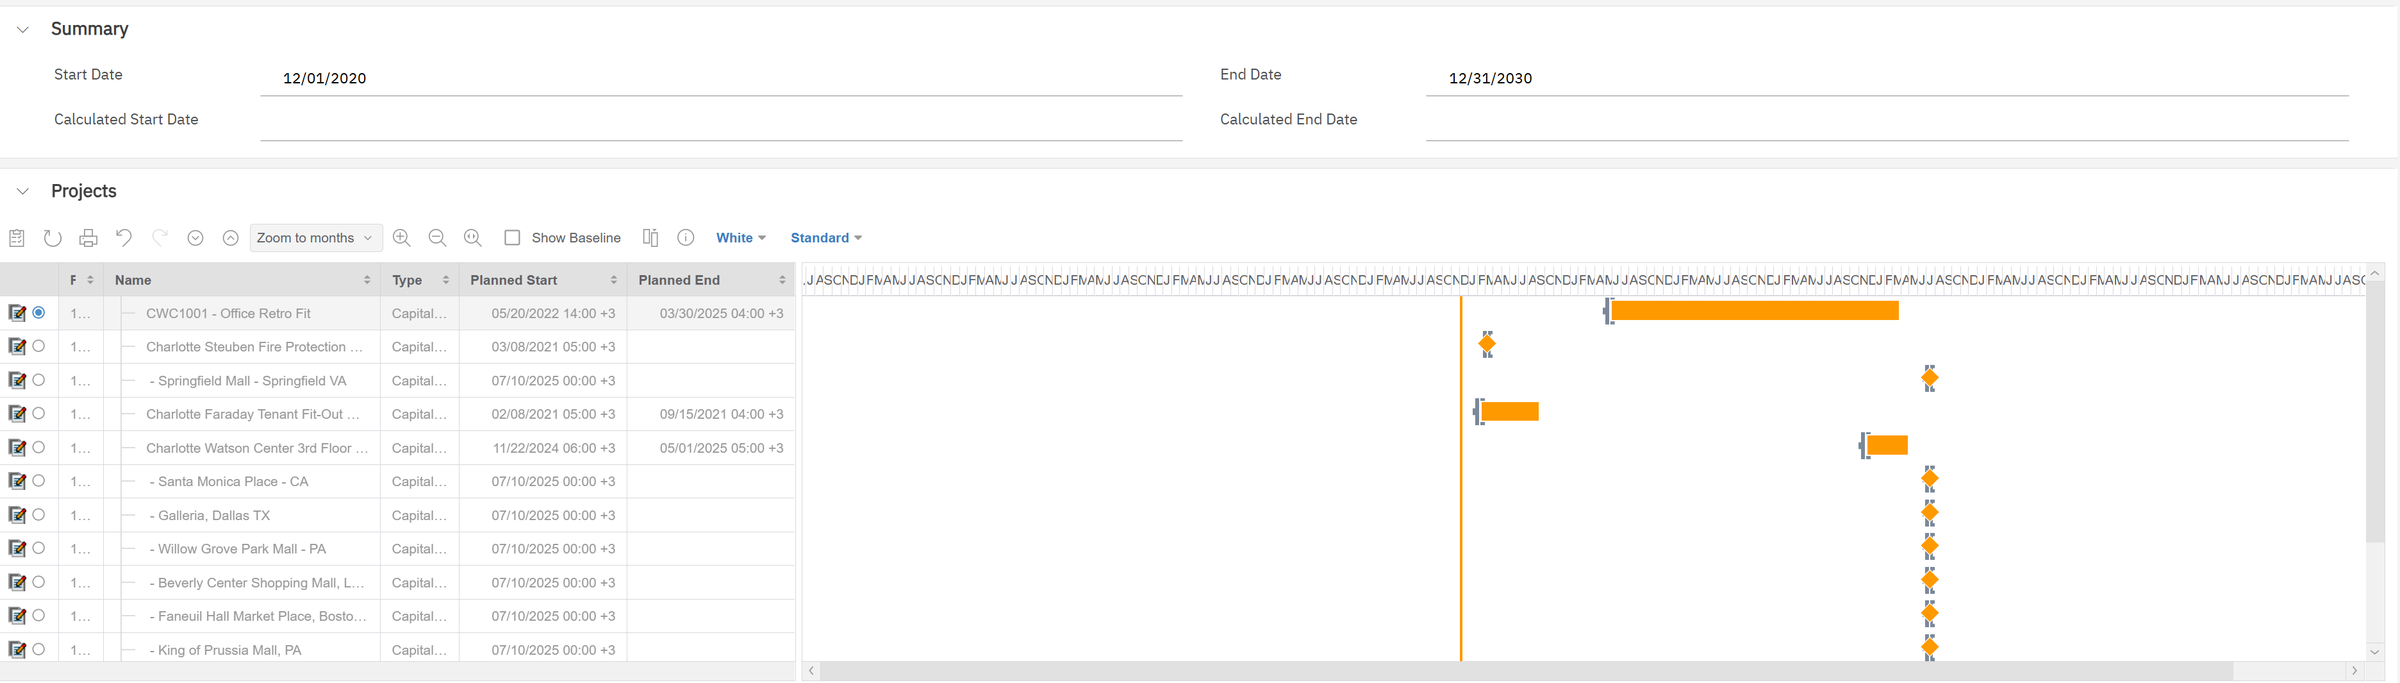
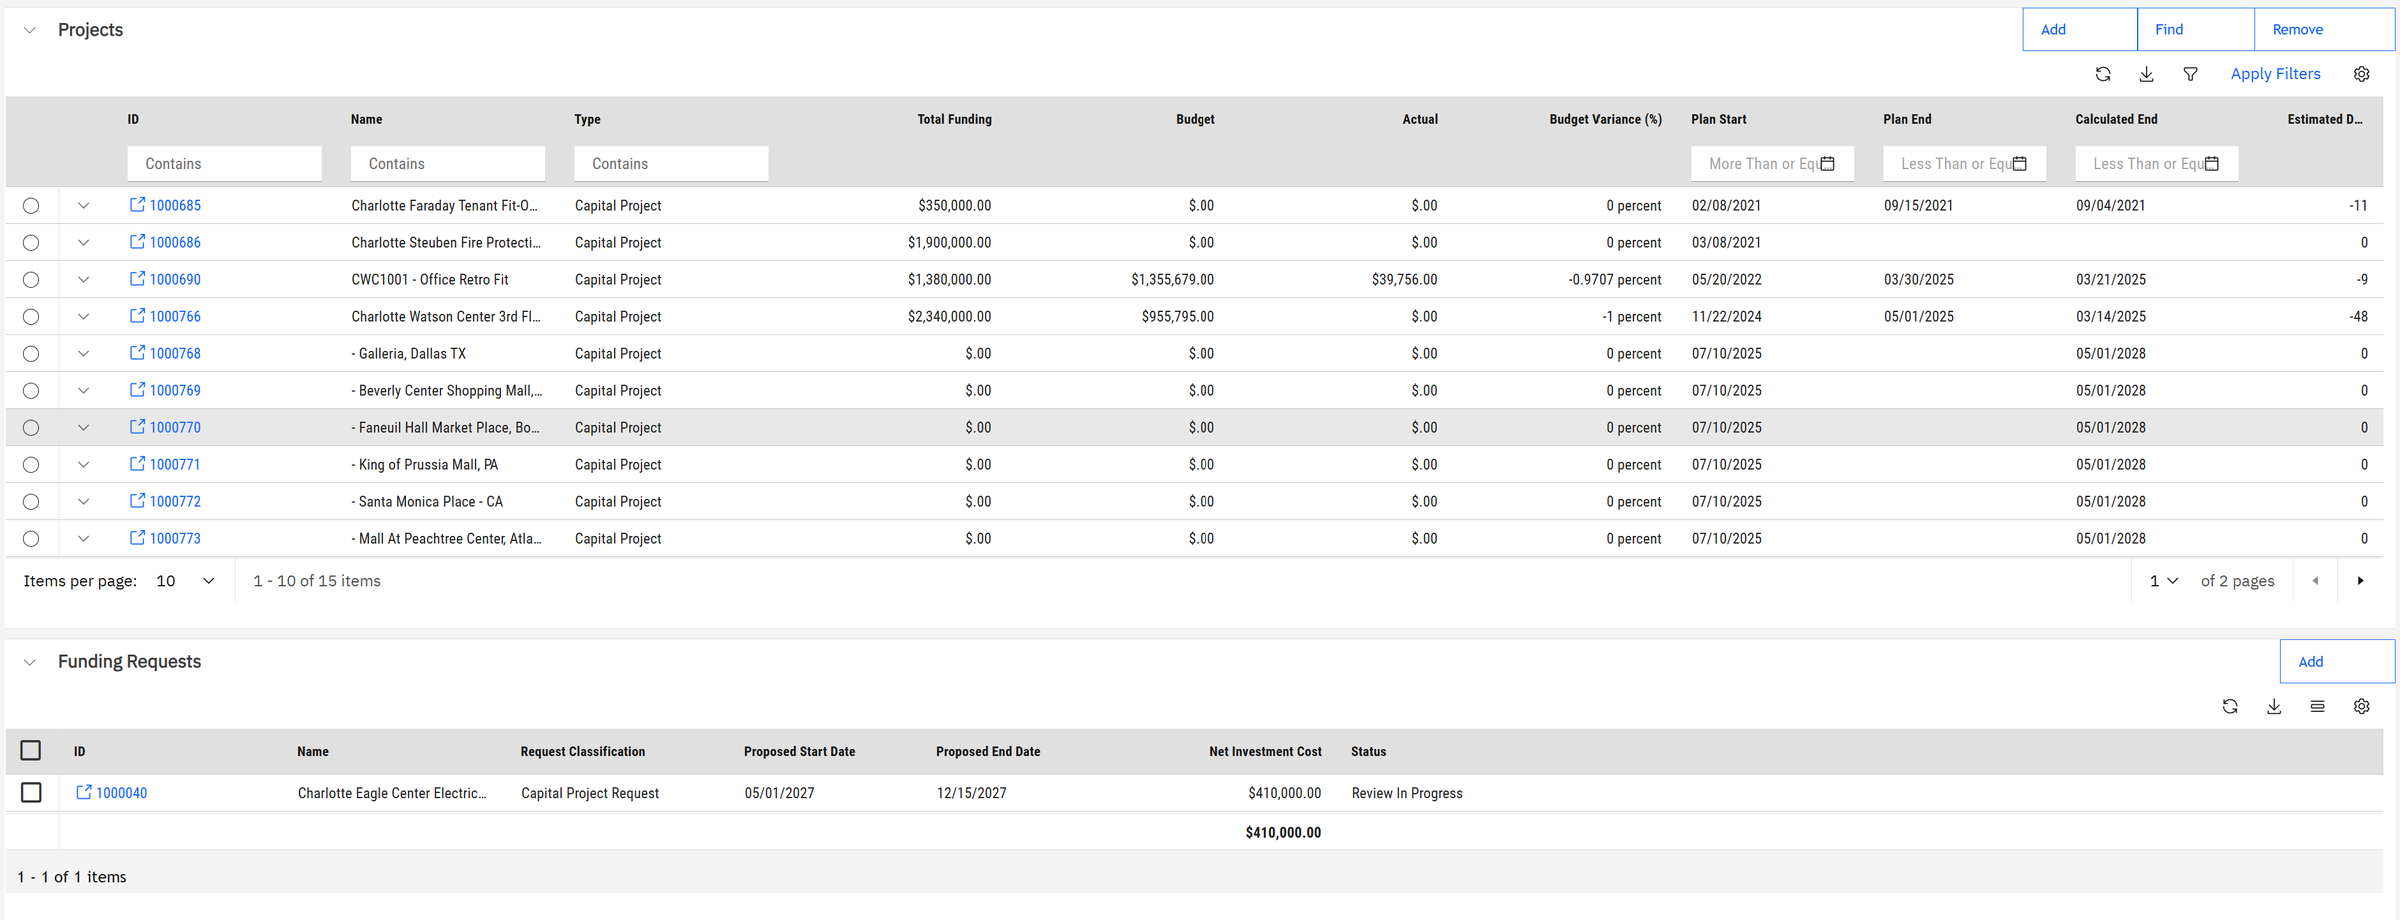
لأعمال الطاقة برنامج فرعي خاص بها، Advanced Sustainability Research Projects: ميزانية 4.6 مليون دولار، خُصّص منها 1.49 مليون دولار، ولا يزال 3.11 مليون دولار متاحًا. وفي قائمة مشاريعه نجد خاتمة قصتنا.
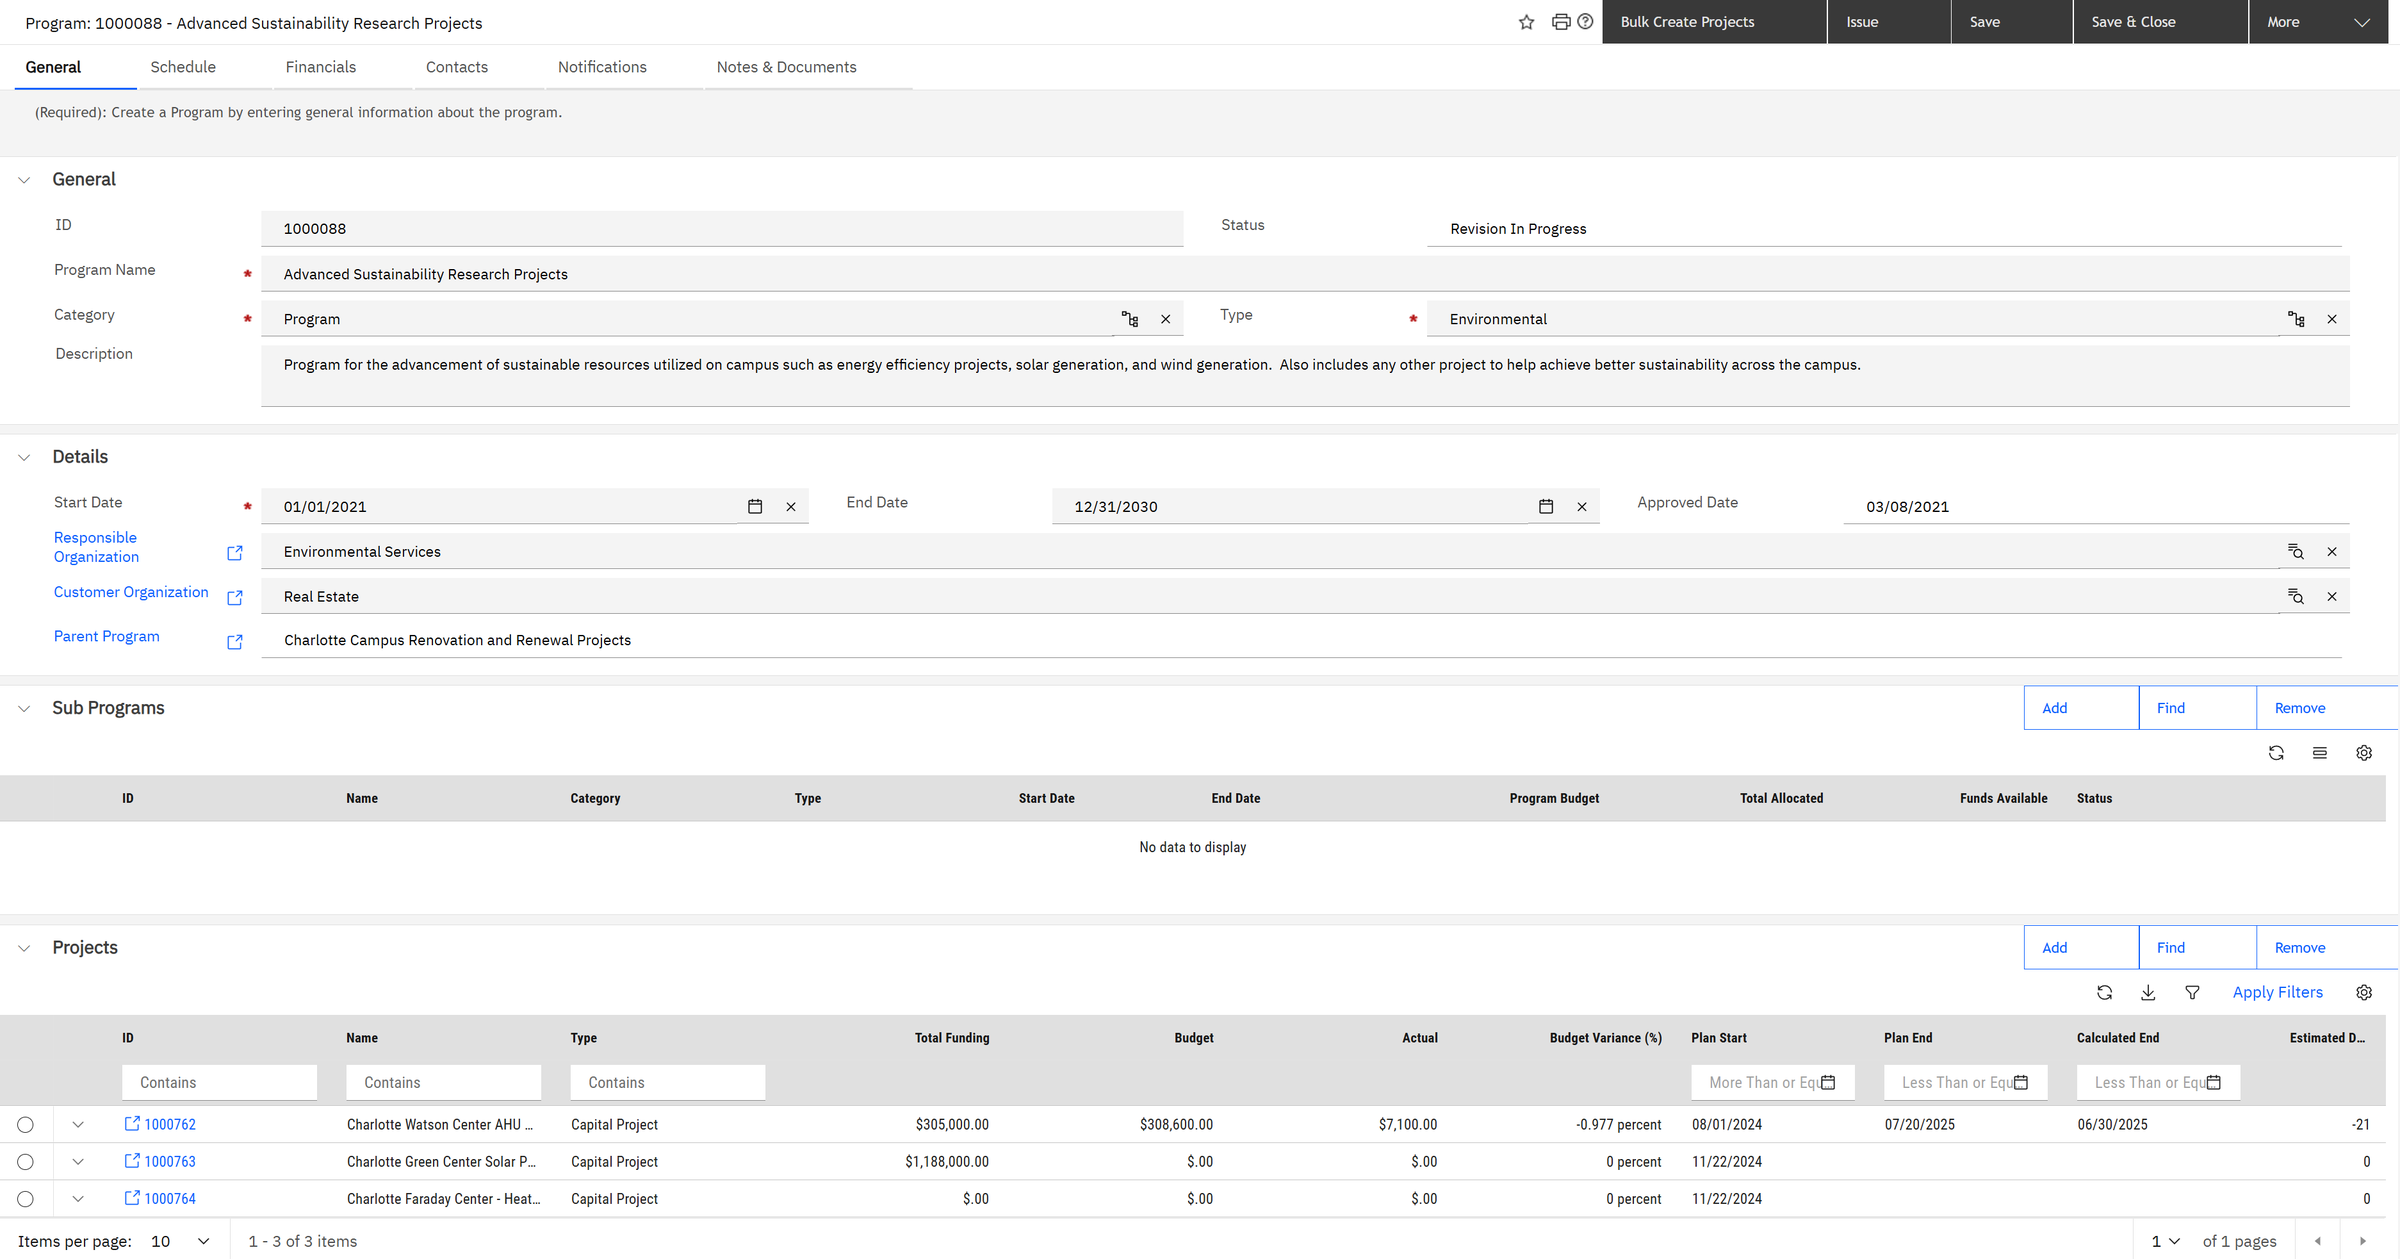
pprogram. تفتح Projects › Programs البرامج؛
وProjects › Funding Sources مصادر الأموال التي تقف خلفها؛ وProjects › Capital المشاريع.الفصل 5الخطة تصبح مشروعًا
Charlotte Watson Center AHU Replacement (استبدال وحدة مناولة الهواء). وحدة مناولة الهواء (AHU) هي الصندوق الكبير الذي يحرّك الهواء ويكيّفه: قلب نظام التكييف. هكذا تبدو الحاجة بعد تمويلها: مشروع رأسمالي له مالك، وموقع، وجدول زمني، وميزانية، بل وهدف كربوني أيضًا (1,800 طن أمريكي من ثاني أكسيد الكربون سنويًا).
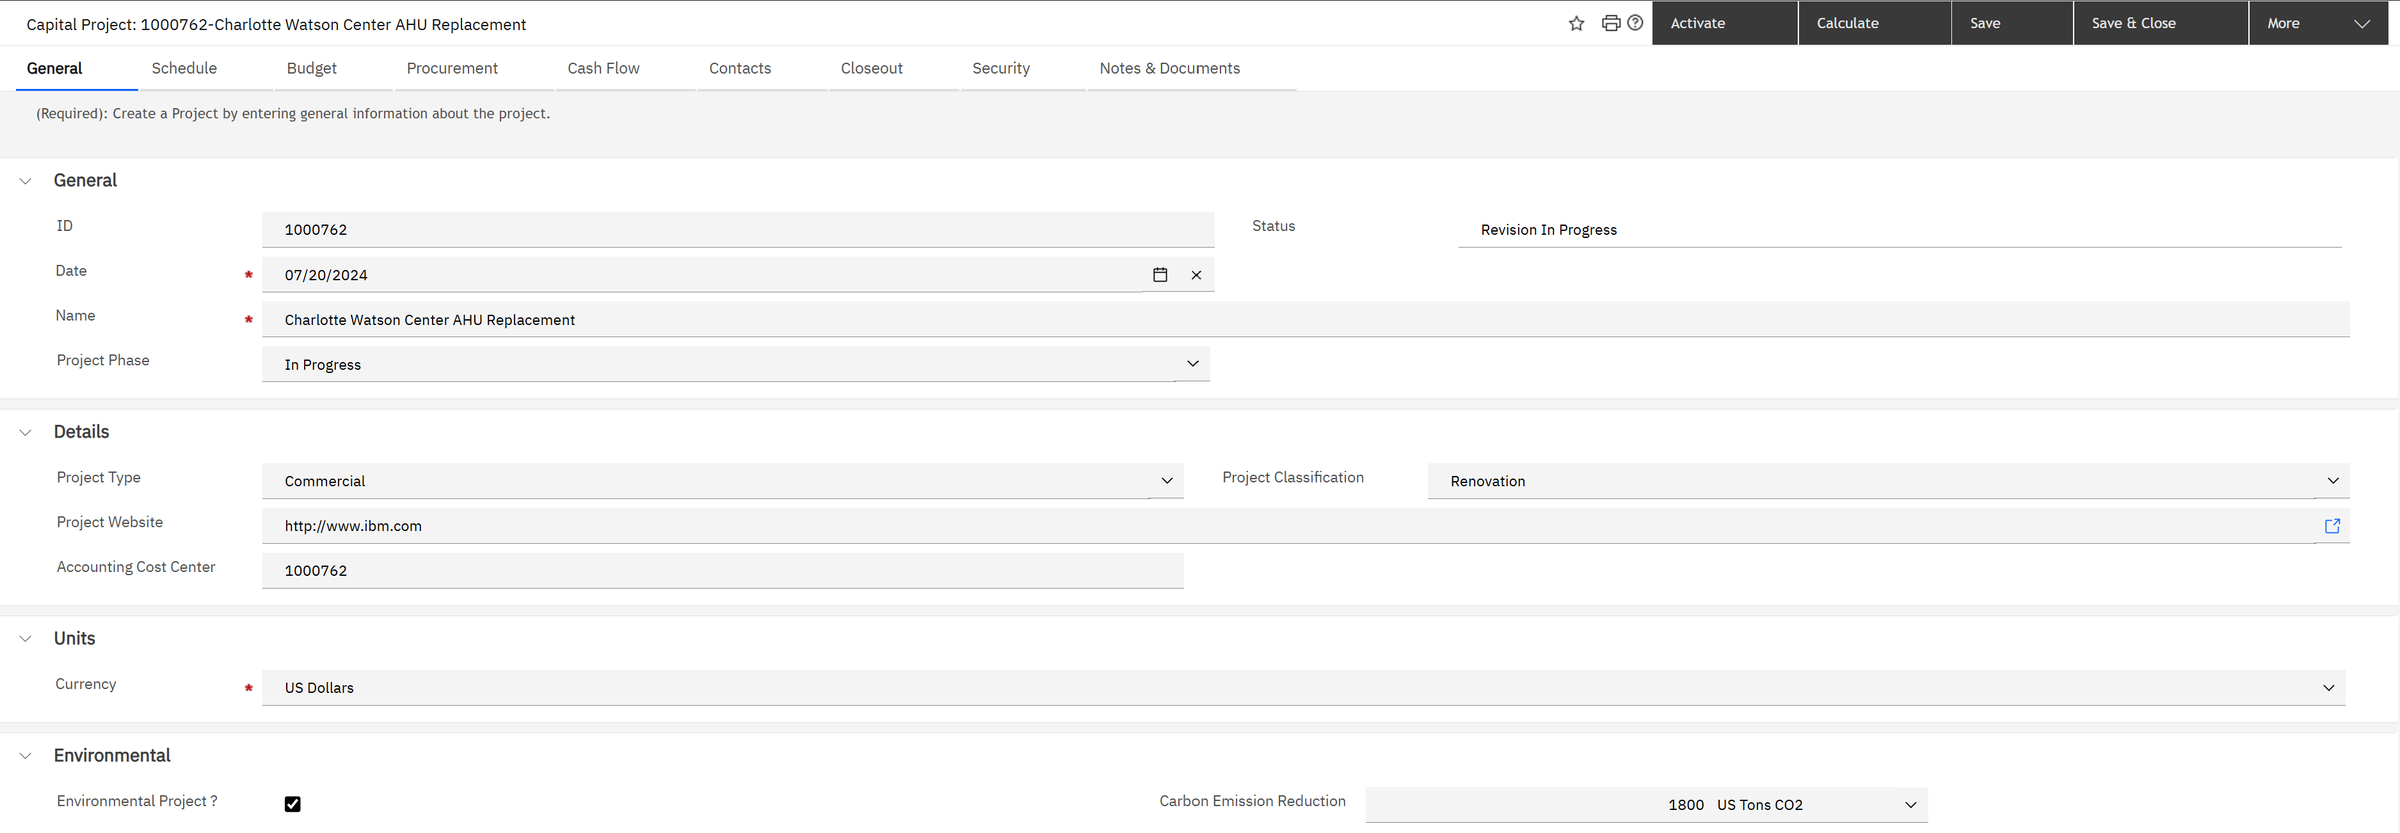
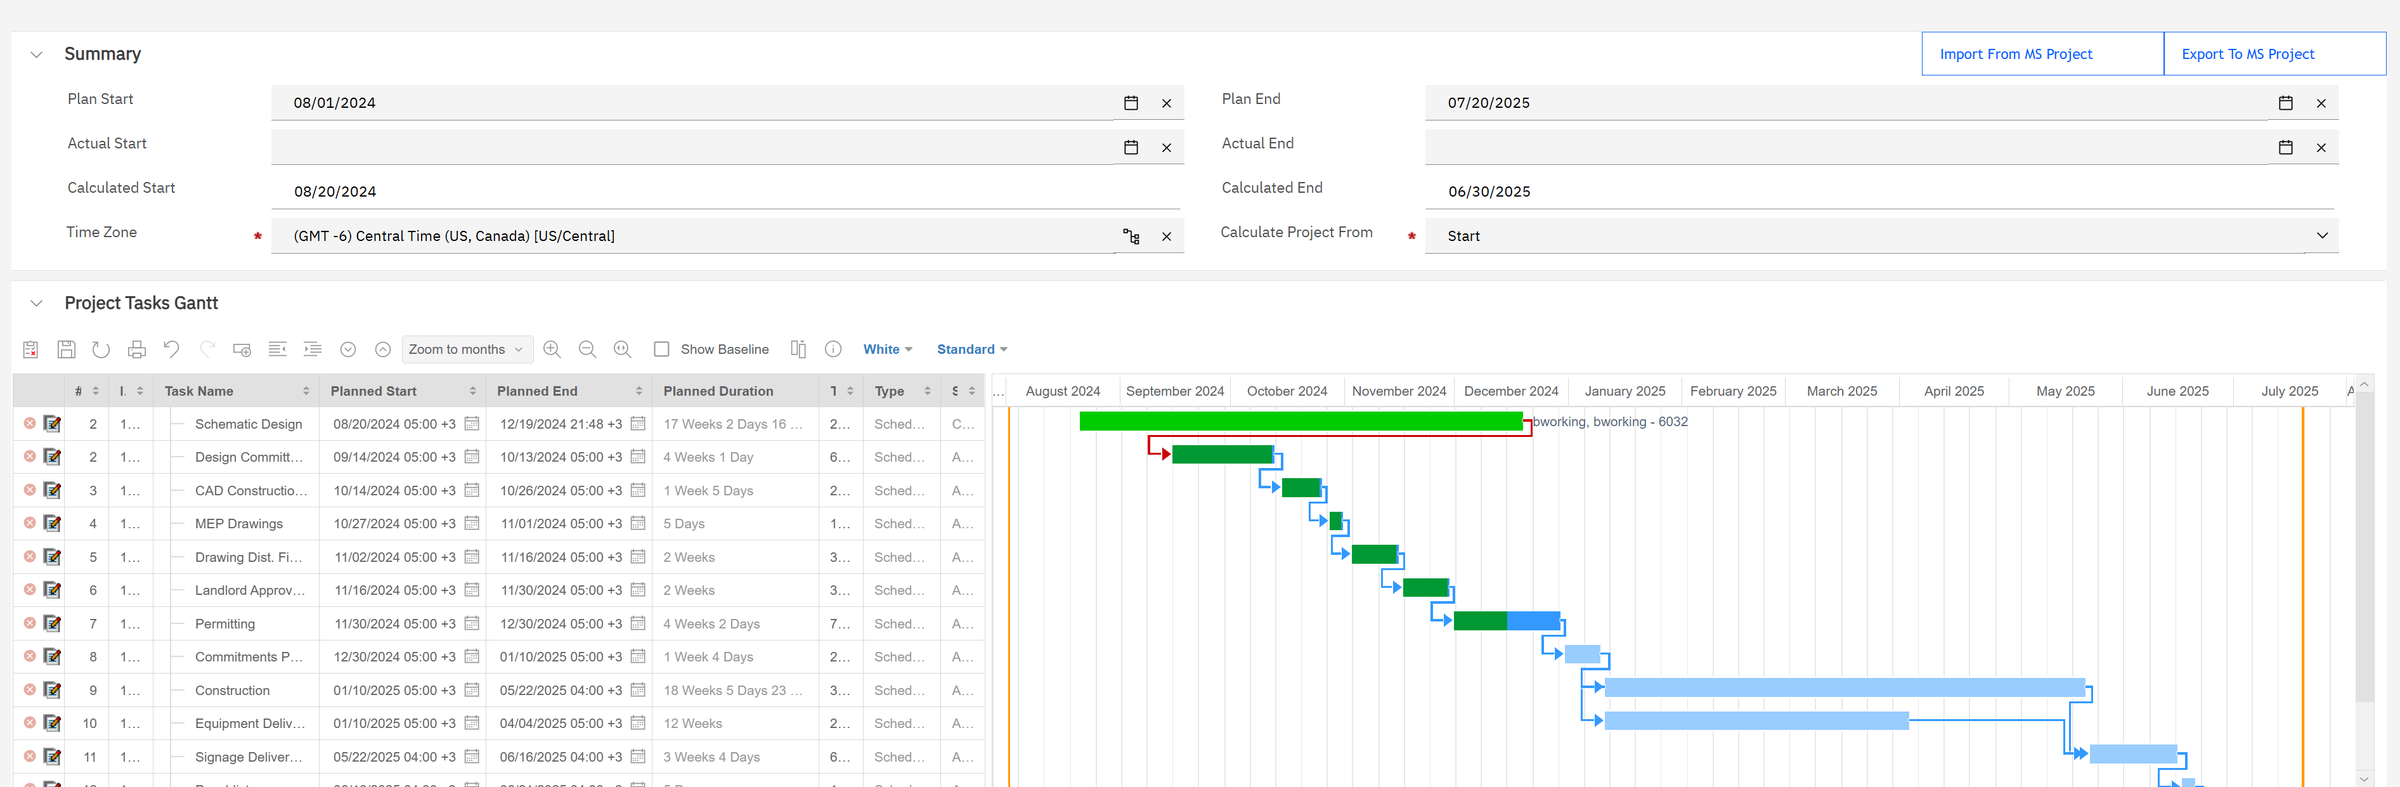
جاء الجدول الزمني من قالب: 14 مهمة قياسية من التصميم المبدئي حتى الإنشاء، تربطها علاقات اعتماد (لا تبدأ مهمة قبل انتهاء المهمة التي تعتمد عليها). اكتمل التصميم، وأُنجز نصف التراخيص، والإنشاء هو التالي.
تبويب Budget هو حيث يلتقي التخطيط بالواقع. إنه أهم شاشة لمدير المشروع، فلنقرأه
بعناية.
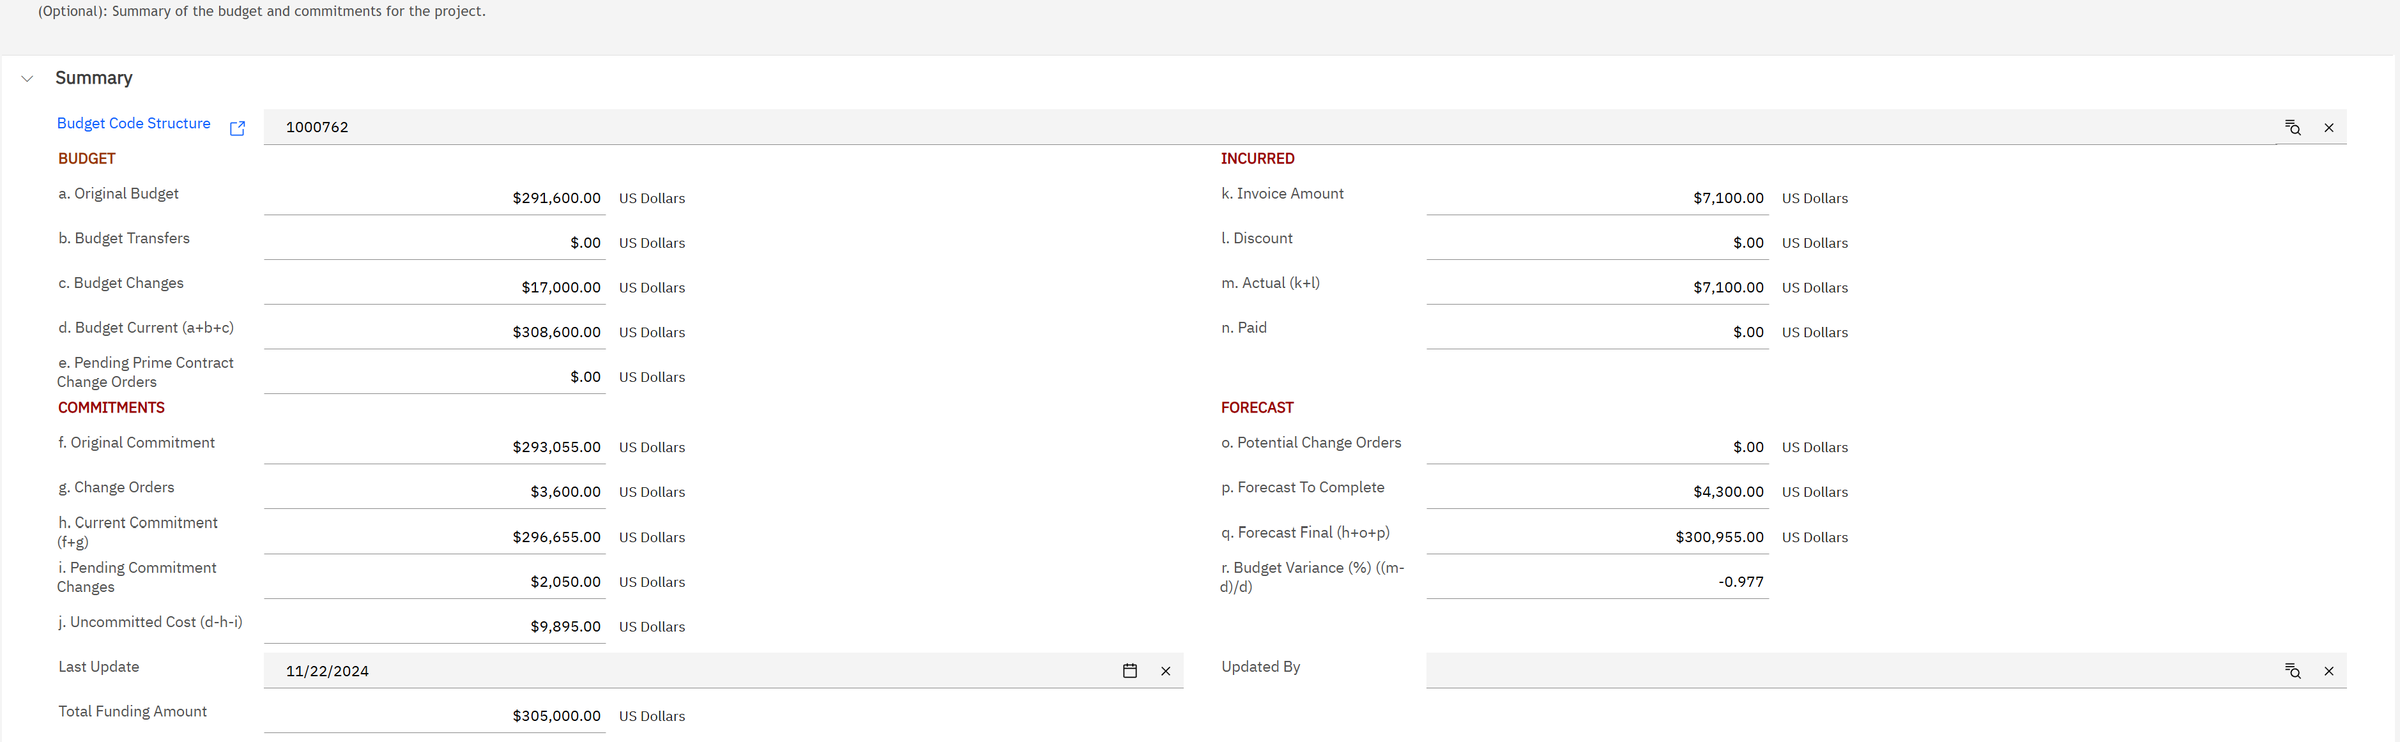
الميزانية (Budget): المال المعتمد. الالتزام (Commitment): المال الموعود للموردين بموجب عقود وأوامر شراء موقّعة. الفعلي (Actual): المال الذي صدرت به فواتير. التوقع (Forecast): التكلفة المتوقعة للمشروع في النهاية.
الميزانية الحالية (d) = الأصلية $291,600 + التحويلات $0 + التغييرات $17,000 = $308,600
الالتزام الحالي (h) = الأصلي $293,055 + أوامر التغيير $3,600 = $296,655
غير الملتزَم به بعد (j) = 308,600 − 296,655 − 2,050 (معلّق) = $9,895
التوقع النهائي (q) = 296,655 + تغييرات محتملة $0 + ما زال قادمًا $4,300 = $300,955
هل المشروع ضمن الميزانية؟ قارِن التوقع بالميزانية: $300,955 مقابل $308,600، أي أقل بمقدار $7,645 (2.5%).
انتبه إلى حقل Budget Variance في هذه الشاشة: فهو يقارن الإنفاق الفعلي ($7,100) بالميزانية،
لذا فإن −0.977 تعني أن 97.7% من الميزانية لم تُصرف بعد، وهذا طبيعي قبل بدء الإنشاء.
ويمكن تتبّع المال إلى مصدره، عامًا بعد عام:
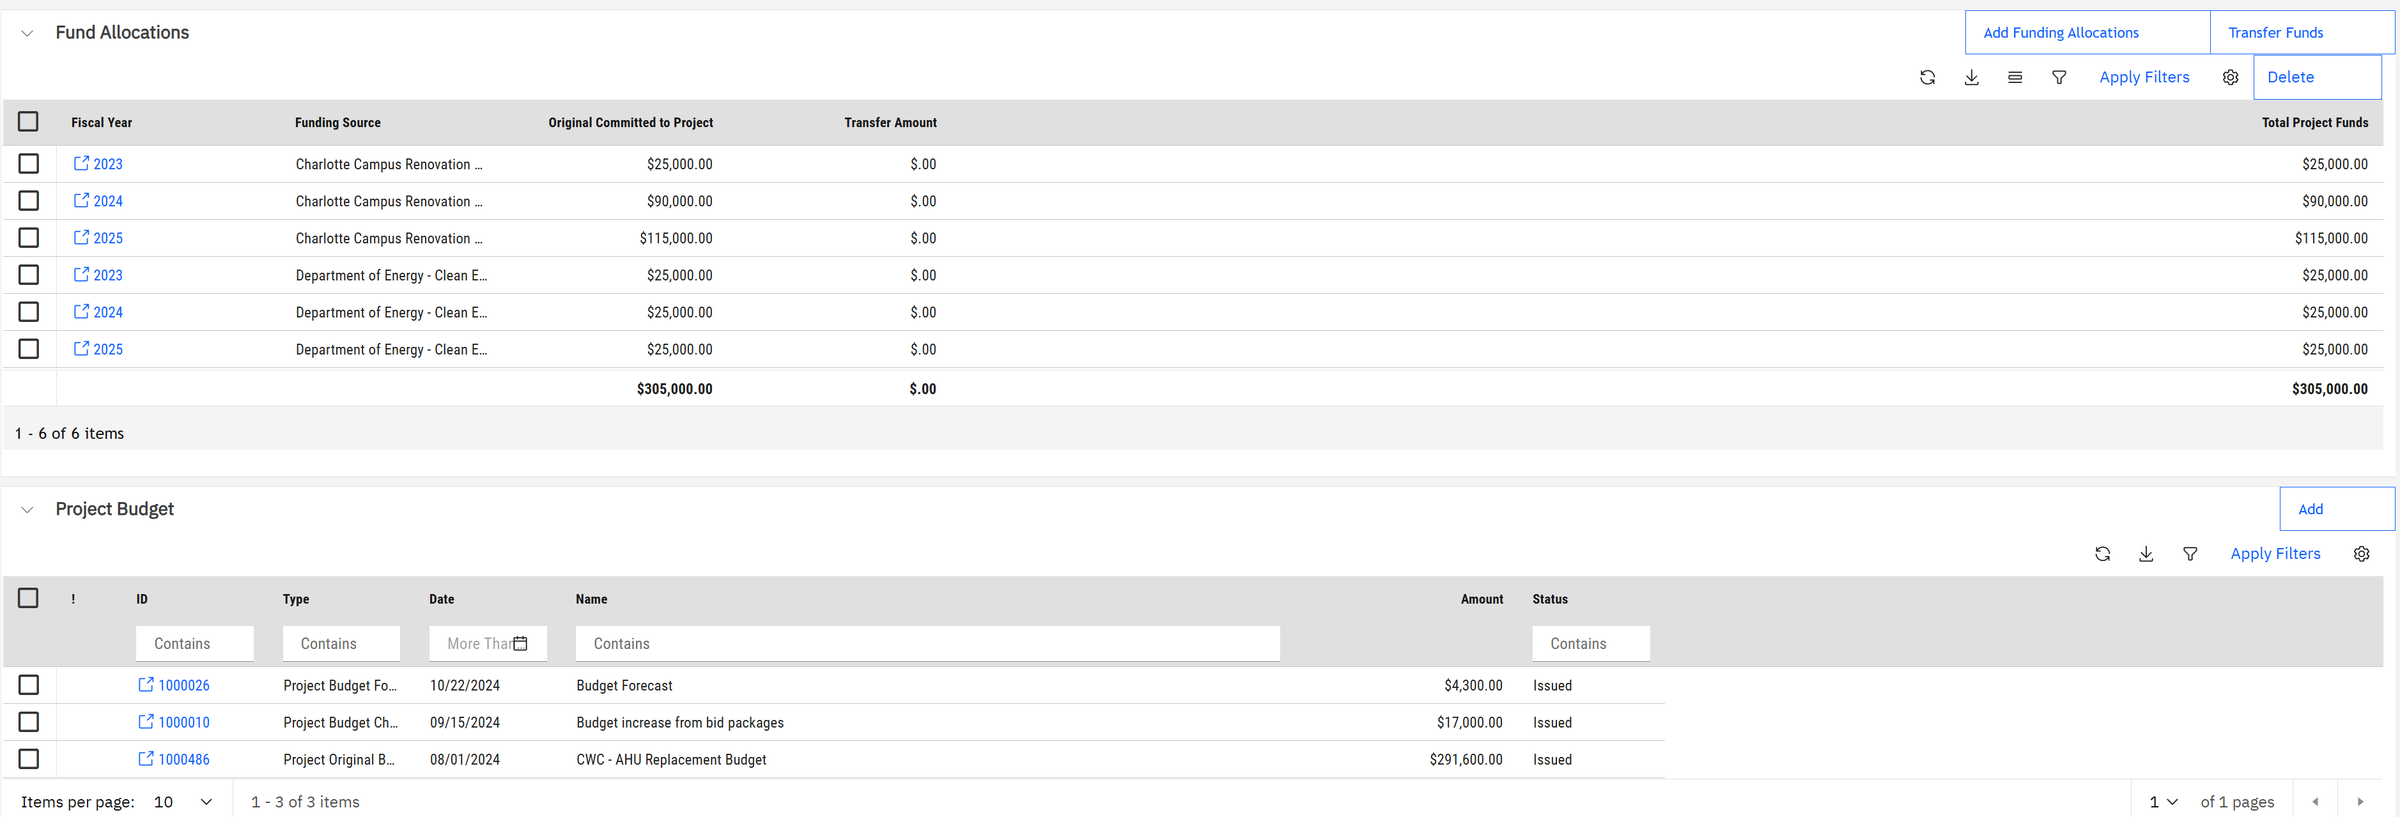
برنامج الحرم: $25,000 (2023) + $90,000 (2024) + $115,000 (2025) = $230,000
منحة الطاقة النظيفة من وزارة الطاقة الأمريكية: 3 × $25,000 = $75,000
إجمالي التمويل $305,000، مقابل ميزانية حالية قدرها $308,600.
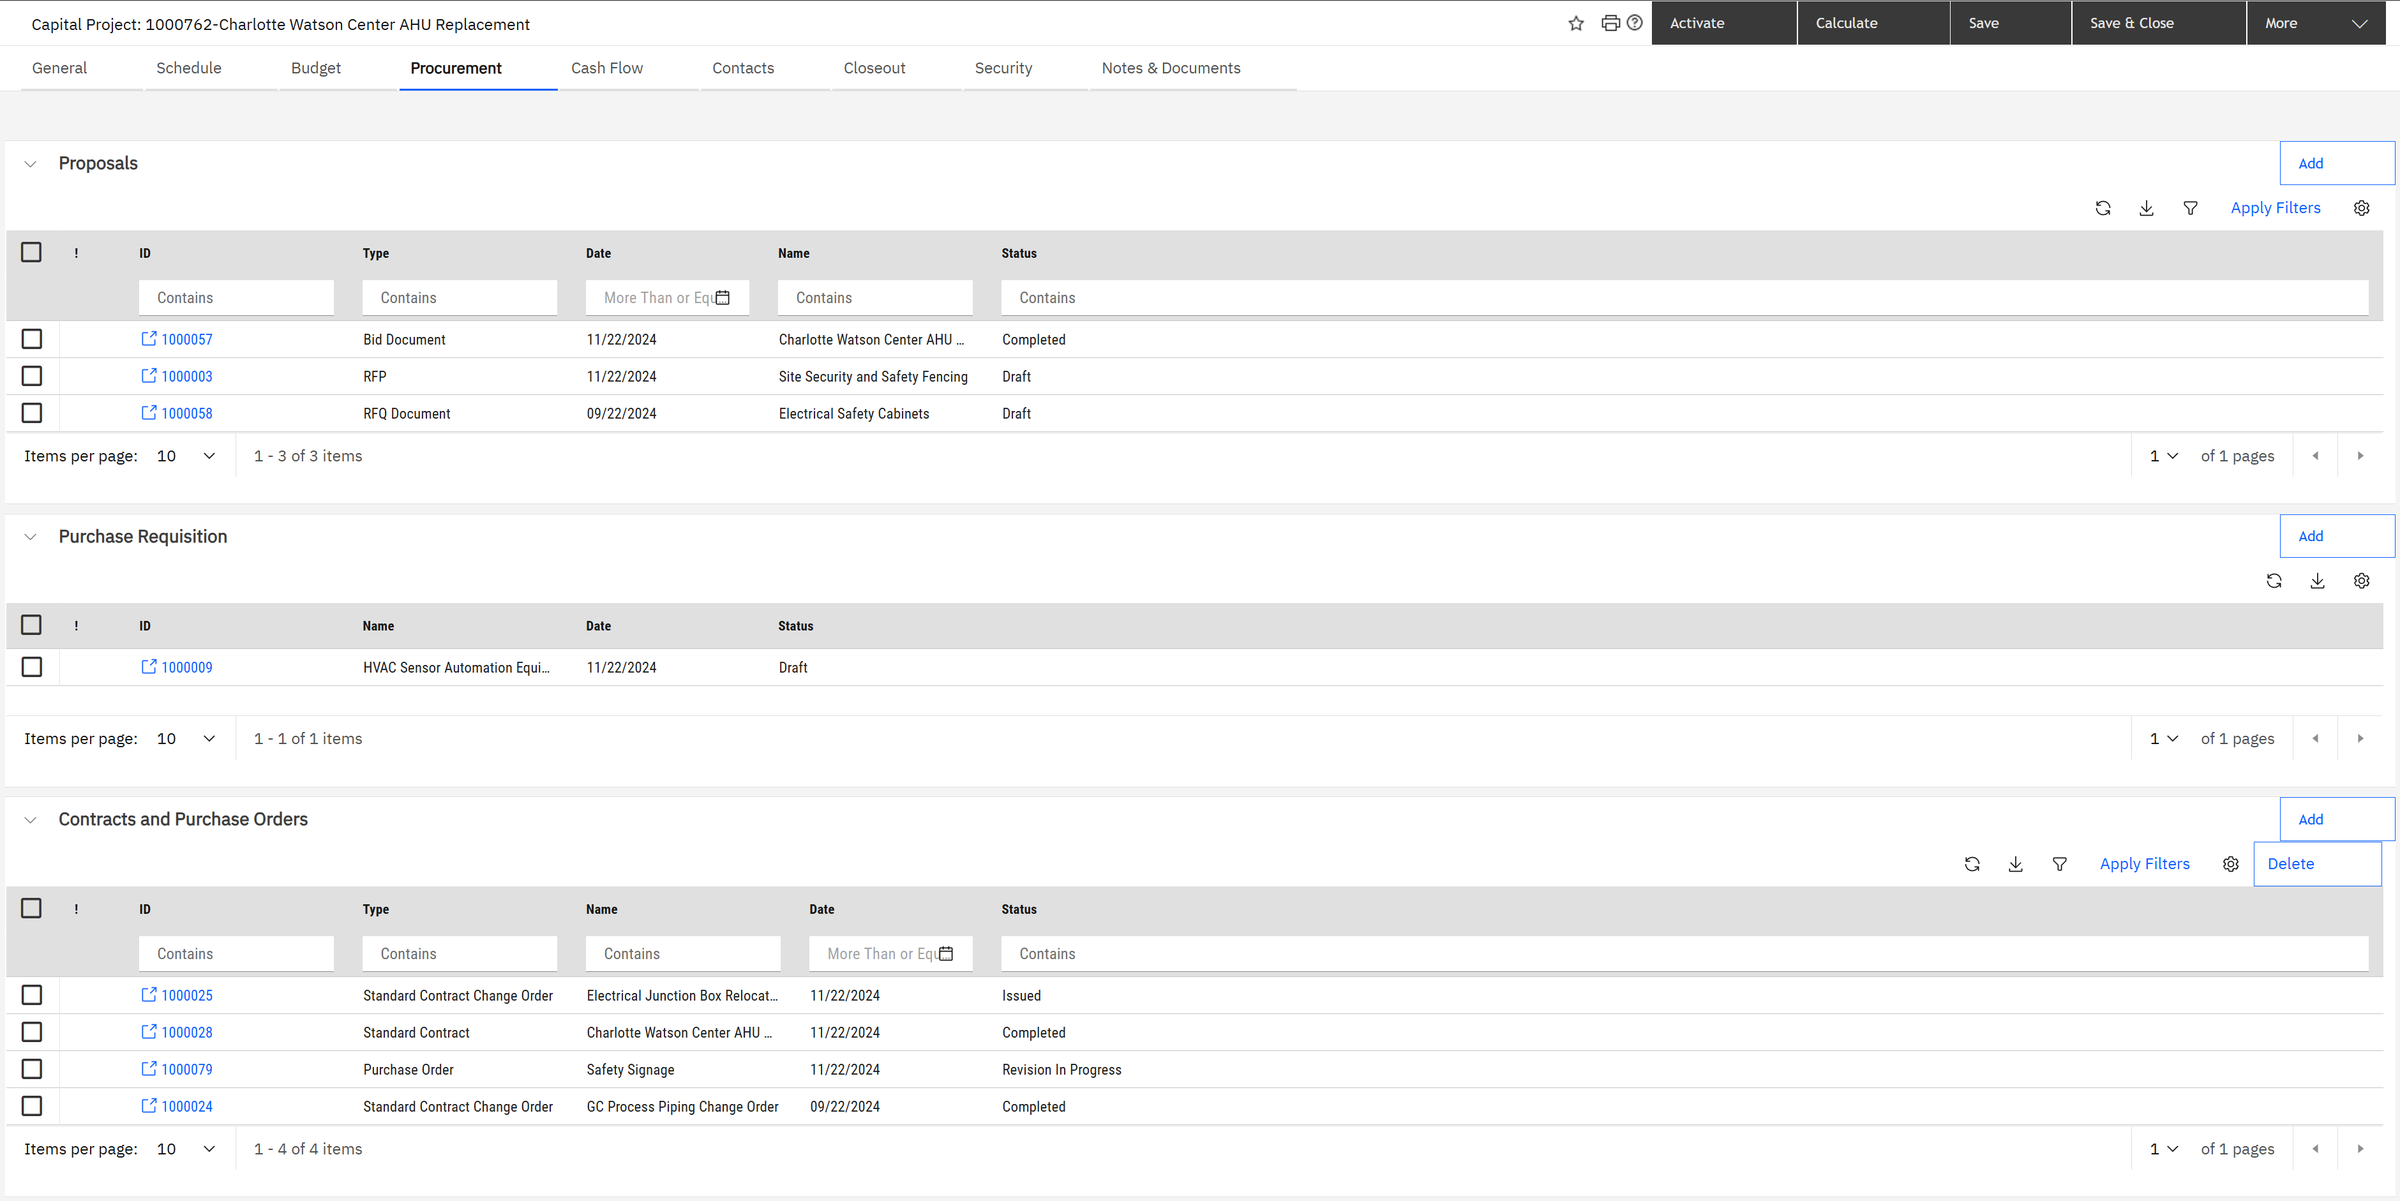
ثم يأتي التنفيذ. يضم تبويب Procurement عملية الشراء كاملة: وثيقة العطاء المرسلة إلى المقاولين، والعقد
الموقّع، وأوامر التغيير (تغييرات رسمية على نطاق العقد أو سعره، مثل نقل صندوق توصيلات
كهربائية)، وفواتير المقاول.
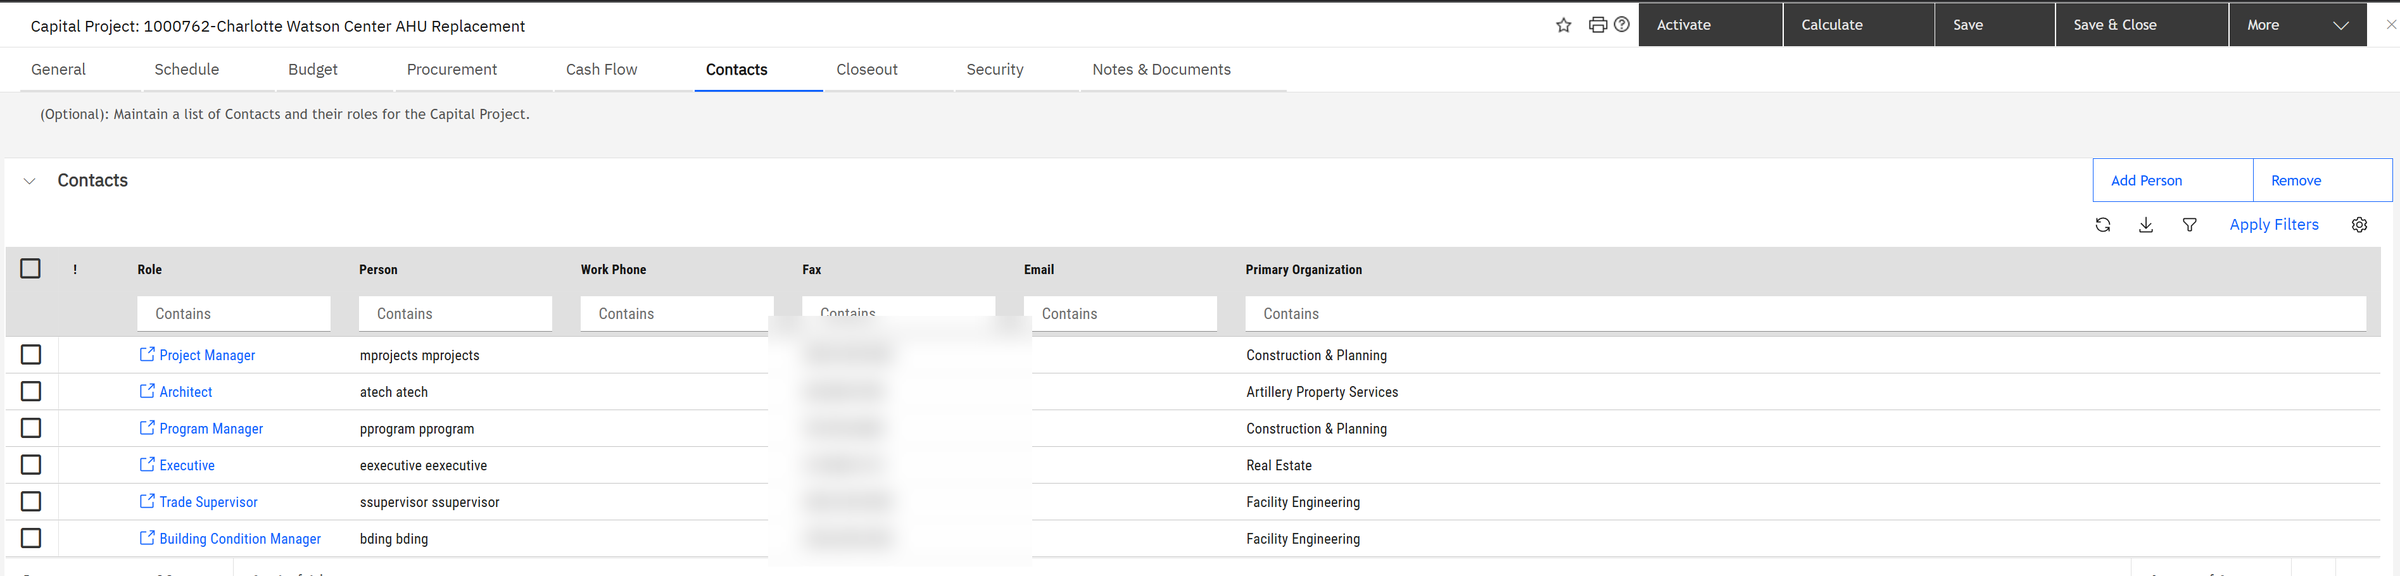
انظر إلى السطر الأخير في جهات الاتصال. مدير حالة المباني، صاحب لوحة المعلومات التي بدأت بها هذه القصة،
عضو في فريق المشروع. اكتملت الدائرة: الحاجة والمال والتنفيذ في السجل نفسه، ويستطيع الأشخاص أنفسهم
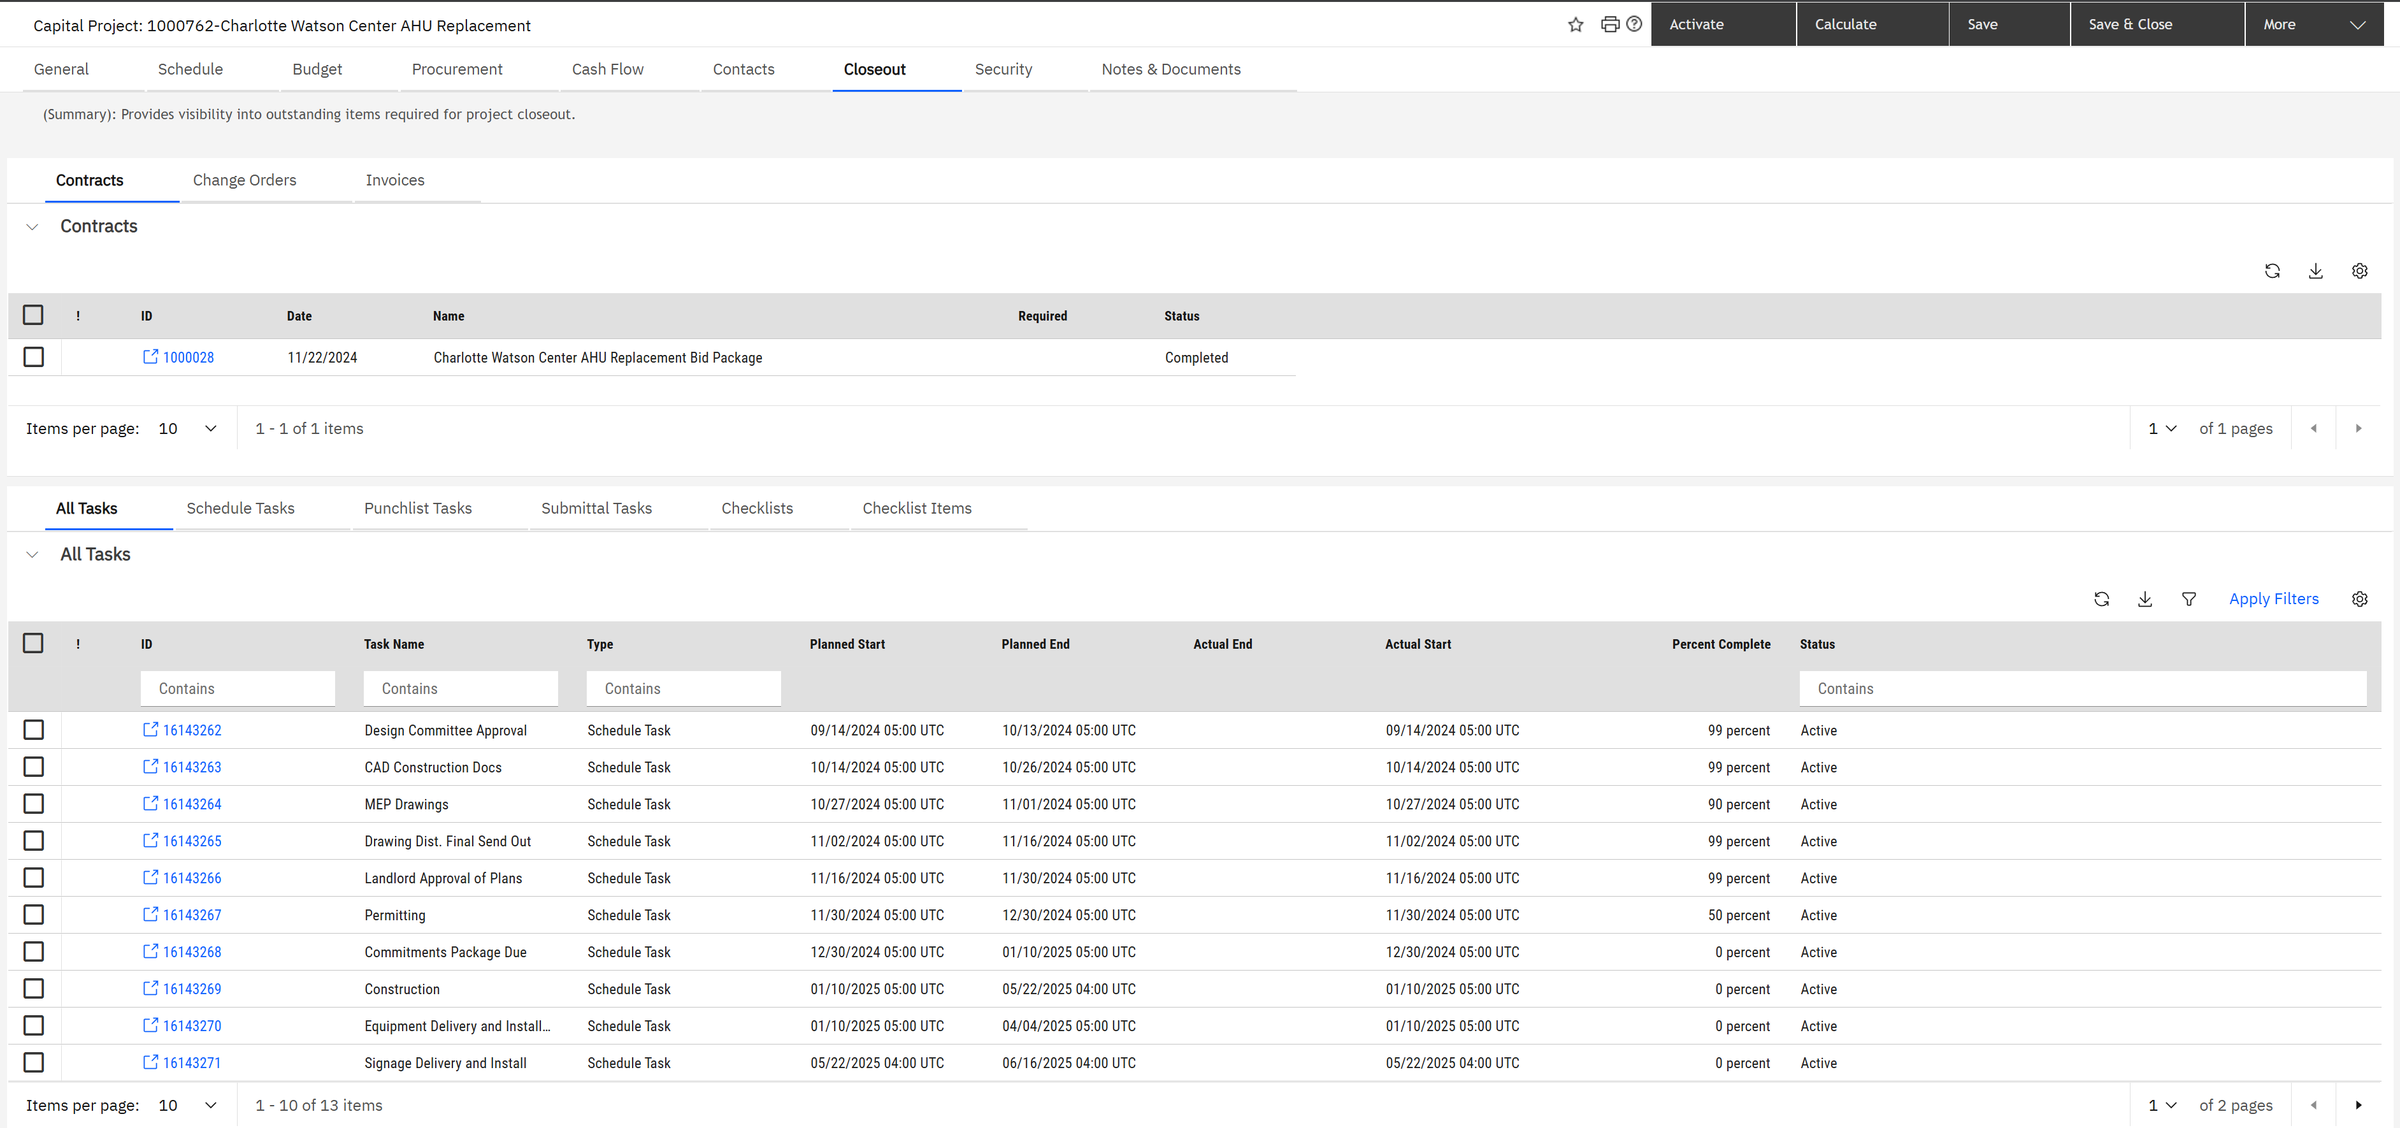
متابعتها من البداية إلى النهاية. وأخيرًا، يسرد تبويب Closeout كل ما يجب إنهاؤه قبل أن يمكن
إغلاق المشروع: العقود، وأوامر التغيير، والفواتير، والمهام المفتوحة.
أخطاء شائعة يقع فيها المبتدئون
- البدء من الطلبات لا من حالة المبنى. الطلب الأعلى صوتًا ليس دائمًا الحاجة الأكثر إلحاحًا.
- نسيان تكلفة الانتظار. مع التضخم والتدهور، قد يكلّف إصلاح بمليون دولار أُجّل ثلاث سنوات 1.2 مليون دولار أو أكثر بسهولة.
- ترك الوفورات فارغة. الطلب الخالي من الوفورات يبدو تكلفة بحتة (تذكّر NPV البالغ −$800,000).
- قراءة "الفعلي مقابل الميزانية" على أنها "ضمن الميزانية". في بداية المشروع يُصرف القليل. احكم على المشروع بمقارنة التوقع بميزانيته.
- فقدان الربط. عندما تكون الحاجة والطلب والمشروع في ملفات منفصلة، لا يستطيع أحد أن يُثبت لماذا صُرف المال.
اختبر نفسك
1. مبنى تكلفة استبداله 20 مليون دولار، واحتياجاته 3 ملايين دولار. ما قيمة FCI له، وهل هو جيد أم مقبول أم ضعيف؟
3,000,000 ÷ 20,000,000 = 0.15: ضعيف (أعلى من 0.10).
2. مشروع طاقة يكلّف $120,000 ويوفّر $30,000 سنويًا. ما فترة الاسترداد البسيطة؟
120,000 ÷ 30,000 = 4 سنوات. وعائده السنوي البسيط على الاستثمار 25%.
3. لماذا يُظهر طلب الطاقة الشمسية NPV قدره −$800,000؟
لأنه لم تُدخَل أي وفورات أو حوافز مستردّة: فلا يرى MREF إلا التكلفة. ويساوي NPV سالب الاستثمار.
4. برنامج ميزانيته 10 ملايين دولار، خُصّص منها 6 ملايين، وعليه طلبات معلّقة بمليون دولار. كم المتاح فعلًا؟
10 − 6 − 1 = 3 = 3 ملايين دولار (السطر G في تبويب Financials).
5. هل مشروع AHU ضمن الميزانية؟ أي رقمين تقارن؟
قارِن التوقع النهائي ($300,955) بـ الميزانية الحالية ($308,600): أقل بمقدار $7,645، إذن نعم.
مسرد المصطلحات
- النفقات الرأسمالية / التشغيلية (CAPEX / OPEX)
- نفقة رأسمالية (لمرة واحدة، طويلة الأثر) / نفقة تشغيلية (تكاليف التشغيل السنوية).
- قيمة الاستبدال (Replacement value - CRV)
- تكلفة إعادة بناء المبنى اليوم.
- مؤشر حالة المنشأة (FCI)
- Facility Condition Index: الإصلاحات المطلوبة ÷ قيمة الاستبدال. كلما قلّ كان أفضل.
- تصنيف UNIFORMAT (UNIFORMAT)
- التصنيف القياسي لعناصر المبنى (B الغلاف الخارجي، C التشطيبات الداخلية، D الخدمات، E المعدات).
- الفرصة (Opportunity)
- حاجة مسجّلة ومُسعَّرة لإصلاح شيء أو استبداله أو تحسينه.
- الأعمال المتراكمة (Backlog)
- كل الاحتياجات المعروفة التي لم تُنفَّذ بعد.
- تجديد المكوّنات (Component renewal)
- جزء يبلغ نهاية عمره الافتراضي المتوقع ويستحق الاستبدال.
- طلب التمويل (Funding request)
- طلب رسمي قابل للمقارنة للحصول على أموال لتنفيذ عمل ما.
- مصدر التمويل (Funding source)
- من أين يأتي المال: ميزانية رأسمالية، أو منحة، أو قرض.
- البرنامج (Program)
- وعاء مالي له غرض ومدة زمنية، ويضم مشاريع.
- المشروع الرأسمالي (Capital project)
- عمل رأسمالي واحد مموَّل، بجدوله الزمني وميزانيته وعقوده.
- الالتزام (Commitment)
- أموال موعودة للموردين بموجب عقود وأوامر شراء موقّعة.
- أمر التغيير (Change order)
- تغيير معتمد على نطاق العقد أو سعره أو مدته.
- فترة الاسترداد / العائد على الاستثمار / صافي القيمة الحالية (Payback / ROI / NPV)
- عدد السنوات لاسترداد الاستثمار / العائد السنوي بالنسبة المئوية / القيمة المتحققة بعد خصم الوفورات المستقبلية.
الشاشات: IBM Maximo Real Estate and Facilities على IBM Maximo Application Suite، مع بيانات GreenPoint التجريبية من IBM. جميع المبالغ والأسماء والمشاريع قيم تجريبية. والحدود والمعادلات هي تلك الظاهرة في الشاشات.